"Sığorta üçün atılan addımlar qənaətbəxş deyil"

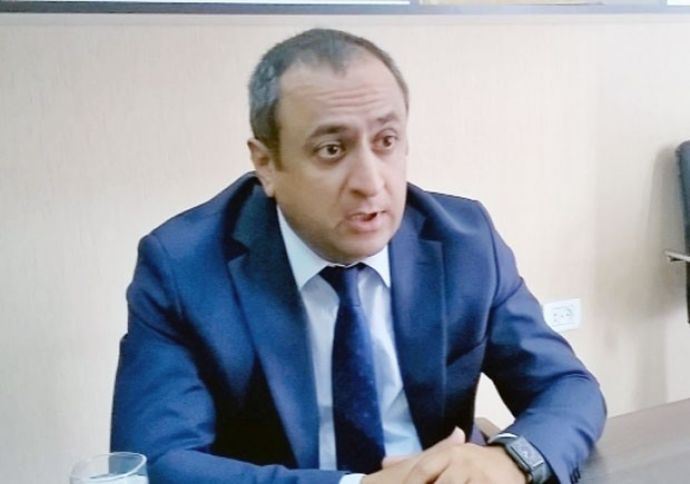
Sığorta məsələləri üzrə ekspert Xəyal Məmmədxanlı ilə müsahibə
-Azərbaycanda ən çox hansı sığorta növünə müraciət olunur?
-Çox təəssüf olsun ki, icbari sığortalar birinci yerdədir. Təbii ki, bir ölkədə icbari sığorta növlərinin olması labüddür və normaldır. Lakin, adətən icbari sığortalar könüllü sığortaların inkişafı üçün təkan verir. Avtomobil sahiblərinin mülki məsuliyyətinin icbari sığortası üçün müraciət edənlər çoxluq təşkil edir.
-Bəzən sığorta şirkətləri müştərilərinə pul ödəmir ya da tam ödəmir. Bu halda müştəri nə etməlidir?
-Bu hallar əvvəllər daha çox müşahidə olunurdu. İndi isə deyərdim ki, pul ödəməməkdən daha çox az ödəməkdən və ya gec ödəməkdən şikayət edirlər. Ümumilikdə neqativ halların sayı azalsa da, müəyyən narazılıqlar yaradan bürokratik maneələr və müştəri ünsiyyət problemləri mövcuddur. Bu isə əsas meyarı inam və etibar olan sığorta münasibətləri üçün kritik əhəmiyyət daşıyır.
-Sığorta xidmətlərinin əhali arasında təbliği üçün hansı addımlar atılır?
-Sığorta bazarına və sığorta şirkətlərinə inam üçün təbliğat və maarifləndirmə işlərinin aparılması olduqca vacibdir. Təbii ki, müəyyən addımlar atılır, amma qənaətbəxş deyil. Əhalidə məlumatların azlığı bunu sübut edir. Xüsusilə də rayon və kənd əhalisi sığortadan xəbərsizdir. Maraqlı PR kampaniyalar yoxdur. Radioda bəzi təbliğat xarakterli verilişlər var, amma kifayət deyil.
-Bizdə sığorta xidmətlərinə inam niyə zəifdir?
-Bilirsiniz, sığorta məhsulu elə bir məhsuldur ki, siz müştəriyə kağız və kağız üzərində vəd satırsınız. Müştəri həmin məhsulu yoxlamaq, dadəna-duzuna baxmaq, sınaqdan keçirmək və s. kimi imkanları yoxdur. Müştərinin inam və etibarını qazanmaq üçün onunla dürüst olmaq, ona kömək etməyə çalışmaq və vədinizə əməl etmək lazımdır. Əksər şirkətlər vaxtilə bu xidmətləri göstərə bilmədiklərinə görə müştərilərin bir çoxunda bu inam itib. Amma, bunu bərpa etmək labüddür və zəruridir.
-Adətən problemlər hansı sahələr üzrə yaranır və problem nə olur?
Problemlər əsasən 2 kateqoriyada olur. Birinci kateqoriya sığorta ödənişləri ilə bağlıdır. Müştərilərin emosional olaraq ən gərgin olduqları dövr onların başına hər hansı qəzanın gəldiyi anlardır. Bu anda onlar sığorta şirkətlərindən tam dəstək gözləyirlər. Və umduqlarını ala bilməyəndə sığorta bazarı haqqında neqativ fikirlər səsləndirməyə başlayırlar. Təbii ki, bu problemlərin bəziləri sığorta şirkətlərindən asılı olan məsələlər deyil. Qanunların tələbi istiqamətində müəyyən sənədlərin toplanması vaxt aparır. 2 ci kateqoriya problemlər isə müştəri xidmətləri ilə bağlıdır. Müştəri xidmətlərinin keyfiyyəti əksər hallarda istehlakçıları qane etmir.
-Azərbaycanda tibb sığortası edənlər çoxdurmu?
Təəssüf olsun ki, fərdi qaydada tibbi sığorta hələki inkişaf etməyib. Arzu edənlər olsa da, onların sayının azlığı sığorta şirkətlərini maraqlı təkliflər verməyə həvəsləndirmir. Tibbi sığorta adətən qrup halında, əksər hallarda isə yalnız korporativ müştərilərə təqdim edilir. Halbuki normal tibbi sığorta təklifləri olsa, mən əminəm ki, əksər vətəndaşlarımız maraq göstərəcəklər.
-Avtomobil sığorta bazarında vəziyyət necədir?
-Avtomobil sığorta bazarı sığorta bazarının ən inkişaf etmiş seqmentidir. Təbii ki, burda icbari sığortanın payı danılmazdır. Lakin, Kasko bazarındakı durğunluq hələ də tam aradan qalxmayıb. Çox sevindirici haldır ki, Kasko Butik kimi layihələrin hesabına kasko bazarında da canlanma nəzərə çarpır.
-Hazırda Azərbaycanın sığorta bazarında vəziyyət və bu ilin sonuna proqnozlarınız necədir?
Azərbaycanda sığorta bazarı inkişafda olan və stabilliyini qoruyan sektorlardan biridir. Hər il bazarda müəyyən qədər dinamika nəzərə çarpır. Bu ilin sonuna bazarın 600 milyon manatdan artıq olacağını təxmin edirəm.
-Sizcə, hazırda ölkədə hansı yeni sığorta növlərinə ehtiyac var?
-Kənd təsərrüfatı sığortalarının inkişafı prioritet olmalıdır. Çünki, Azərbaycan hələ Sovet dövründən kənd təsərrüfatı ölkəsi kimi tanınıb. Tibbi sığortanın inkişafı əhalinin sosial rifahı üçün çox vacibdir.
-Sizcə, ölkədəki hansı könüllü sığorta növləri icbariləşdirilməlidir?
-Məncə yeni icbari sığorta növlərinə ehtiyac yoxdur. Mövcud icbari sığortaların iş mexanizmini təkmilləşdirməyə ehtiyac var.
-Ölkədəki sığorta şirkətlərinin banklardan asılı olduğu deyilir. Siz hazırki durumu necə dəyərləndirirsiz?
Bu əvvəllər belə idi, xüsusilə 2007-2010 cu illər Azərbaycanda "bank sığortaçılığı"’ illəri idi. Lakin, məlum bank-maliyyə böhranından və kreditləşmələrin dayanmasından sonra vəziyyət dəyişdi. Hal-hazırda demək olar ki, banklardan asılı olan sığorta şirkəti yoxdur. Əksəriyyəti bazar şirkətlərinə çevriliblər.
PULSUZ SEMİNARA QATIL, QAZANMAĞI ÖYRƏN!
© Fins
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
1 həftə sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-

- 30 d. əvvəl
-
36 d. əvvəl
ABB Invest dövriyyədə, PAŞA Kapital əqdlərin sayında liderdir – SİYAHI
- 40 d. əvvəl
- 1 saat əvvəl
-
1 saat əvvəl
Bakı Fond Birjasında ticarət dövriyyəsi 17,5 milyard manat azalıb
- 1 saat əvvəl
-
2 saat əvvəl
Qazlı içki istehsalçıları üçün yeni vergi – Hər litrə 10 qəpik
-
2 saat əvvəl
Biləcəri sakinlərinə şad xəbər – Sabahdan 203 nömrəli marşrutda yeni avtobuslar olacaq
- 2 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
Dolların sabah üçün rəsmi məzənnəsi müəyyən olunub
Bakıda daha bir “Subway” filialı açıldı - ÜNVAN

Unibank ağacəkmə kampaniyasında iştirak edib
Qazlı içki istehsalçıları üçün yeni vergi – Hər litrə 10 qəpik
Ən çox oxunanlar

Biləcəri sakinlərinə şad xəbər – Sabahdan 203 nömrəli marşrutda yeni avtobuslar olacaq
Azərbaycanda ilk dəniz milli parkı yaradılır

Qarabağda yeni iri aqropark yaradılır – İlkin 500 min manat ayrıldı
Hökumət 6-cı sosial islahat paketinə hazırlaşır - Orta aylıq pensiyanın 639 manata, yaşa görə orta pensiyanın isə 680 manata çatacağı gözlənilir
2027-ci ildə orta aylıq əməkhaqqı 102,80 manat artacaq


SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
1 həftə sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
- 30 d. əvvəl
-
36 d. əvvəl
ABB Invest dövriyyədə, PAŞA Kapital əqdlərin sayında liderdir – SİYAHI
- 40 d. əvvəl
- 1 saat əvvəl
-
1 saat əvvəl
Bakı Fond Birjasında ticarət dövriyyəsi 17,5 milyard manat azalıb
- 1 saat əvvəl
-
2 saat əvvəl
Qazlı içki istehsalçıları üçün yeni vergi – Hər litrə 10 qəpik
-
2 saat əvvəl
Biləcəri sakinlərinə şad xəbər – Sabahdan 203 nömrəli marşrutda yeni avtobuslar olacaq
- 2 saat əvvəl