Gələn ildən maaşımdan nə qədər vergi tutulacaq? - YENİ NÜMUNƏLƏR
Vergi Məcəlləsinə təklif olunan dəyişikliklər işçilərin əməkhaqqı ödənişləri üzrə ciddi yeniliklər vəd edir
Əmək münasibətləri sahəsində şəffaflığın təmin olunması və qeyri-rəsmi məşğulluğun aradan qaldırılması məqsədilə Vergi Məcəlləsinə fiziki şəxslərin muzdlu işlə əlaqədar əldə olunan gəlirlərinə vergi güzəştlərini nəzərdə tutan müddəalar daxil edilib. Dəyişikliyə əsasən, neft-qaz sahəsində fəaliyyəti olmayan və qeyri-dövlət sektoruna aid müəssisələrdə çalışan fiziki şəxslərin muzdlu işdən aylıq gəlirləri 8.000 manatadək olduqda vergi tutulmayacaq. Gəlirin məbləği 8.000 manatdan çox olduqda, 8.000 manatdan yuxarı məbləğin 14 faizi miqdarında vergi hesablanacaq. Bu kateqoriyadan olan şəxslərdən verginin güzəştli qaydada tutulması 2019-cu il yanvarın 1-dən 7 il müddətinə qüvvədə olacaq.
Dəyişiklik hər şeydən əvvəl əmək münasibətlərinin rəsmiləşdirilməsinə xidmət edəcək. Çünki bir çox hallarda işəgötürənlər işçilərlə bağlanmış əmək müqavilələrində əməkhaqqını dəfələrlə aşağı məbləğdə rəsmiləşdirir və faktiki olaraq vergidən yayındırılan dövriyyə hesabına işçilərə əlavə (qeyri-rəsmi) əməkhaqqı ödəyirlər. Təhlillərdə belə halların yaranmasının əsas səbəbi kimi işəgötürənin vergi və sosial sığorta yükünün ağırlığı göstərilir. Vergi Məcəlləsinə dəyişikliklər isə işəgötürənlərin bu yükünü əhəmiyyətli şəkildə yüngülləşdirir. Dəyişikliyə əsasən 8.000 manatadək əməkhaqqı alan şəxslərdən gəlir vergisi 0 faiz dərəcə ilə hesablanacaq ki, bu da işəgötürənlərin real əməkhaqqını düzgün bəyan etməsinə şərait yaradacaq.
Bəs bu dəyişikliklərdən sonra özəl sektorda çalışan işçilərin əməkhaqqından tutulan gəlir vergisi üzrə vergi yükünün azalması özünü nədə göstərəcək? Muzdlu işçilər bu dəyişiklikləri əldə etdiyi əməkhaqqının məbləğində hiss edə biləcəklərmi?
Vergi Məcəlləsinin 101.1-ci maddəsinə əsasən, 2500 manatadək olan aylıq gəlirdən 14 faiz gəlir vergisi tutulur. «Sosial sığorta haqqında» Qanunun 14-cü maddəsinə əsasən, əmək müqaviləsi (kontraktı) ilə işləyənlər üçün hesablanmış əməkhaqqının 3 faizi miqdarında məcburi dövlət sosial sığorta haqqının ödənilməsi nəzərdə tutulub. Bundan başqa, əməkhaqqının 0,5 faizi həcmində işsizlikdən sığorta ödənişi hesablanır.
Mövcud qanunvericiliyə görə, əməkhaqqı 2500 manata qədər olduqda, əməkhaqqından ölkə üzrə yaşayış minimumu (173 manat) çıxıldıqdan sonra qalan məbləğdən 14 faiz gəlir vergisi hesablanır. Məsələn, aylıq maaşı 400 manat olan müəllimin əməkhaqqından tutulan gəlir vergisini və yekunda alacağı məvacibi hesablayaq:
Gəlir vergisi - (400-173) = 227 x14% = 31,78 manat.
Sosial sığorta - 400 x 3% = 12 manat.
İşsizliyə görə sığorta haqqı - 400x 0,5% = 2 manat
(400 manat - 31,78 manat -12 manat - 02 manat) = 354,22 manat.
Beləliklə, aylıq maaşı 400 manat olan müəllimin əməkhaqqından vergilər tutulduqdan sonra alacağı məbləğ 354,22 manat olacaq.
Ümumilikdə isə gələn ildən əməkhaqqından tutulan gəlir vergisi və sosial sığorta ödənişləri yeni qaydalarla hesablanacaq. Həm Vergi Məcəlləsinə, həm də «Sosial sığorta haqqında» Qanuna edilən dəyişikliklər işçilərin əməkhaqqından tutulan gəlir vergisi və sosial ayırmalara dair yeni yanaşma nəzərdə tutur. Artıq Milli Məclisdə qəbul edilmiş dəyişikliklərə əsasən, gələn il yanvarın 1-dən əməkhaqqı sistemində ciddi güzəştlər olacaq. Neft-qaz sahəsində fəaliyyəti olmayan və qeyri-dövlət sektoruna aid edilən muzdlu işçilər aylıq gəlirləri 8.000 manatadək olduqda gəlir vergisindən tam azad edilir, 8.000 manatdan yuxarı hissədən isə 14 faiz dərəcə ilə gəlir vergisi tutulur. Bundan başqa, mülkiyyət növündən asılı olmayaraq bütün vergi ödəyiciləri üçün muzdla işləyən fiziki şəxslər üzrə gəlir vergisinə cəlb edilməyən məbləğ 173 manatdan 200 manata artırılıb.
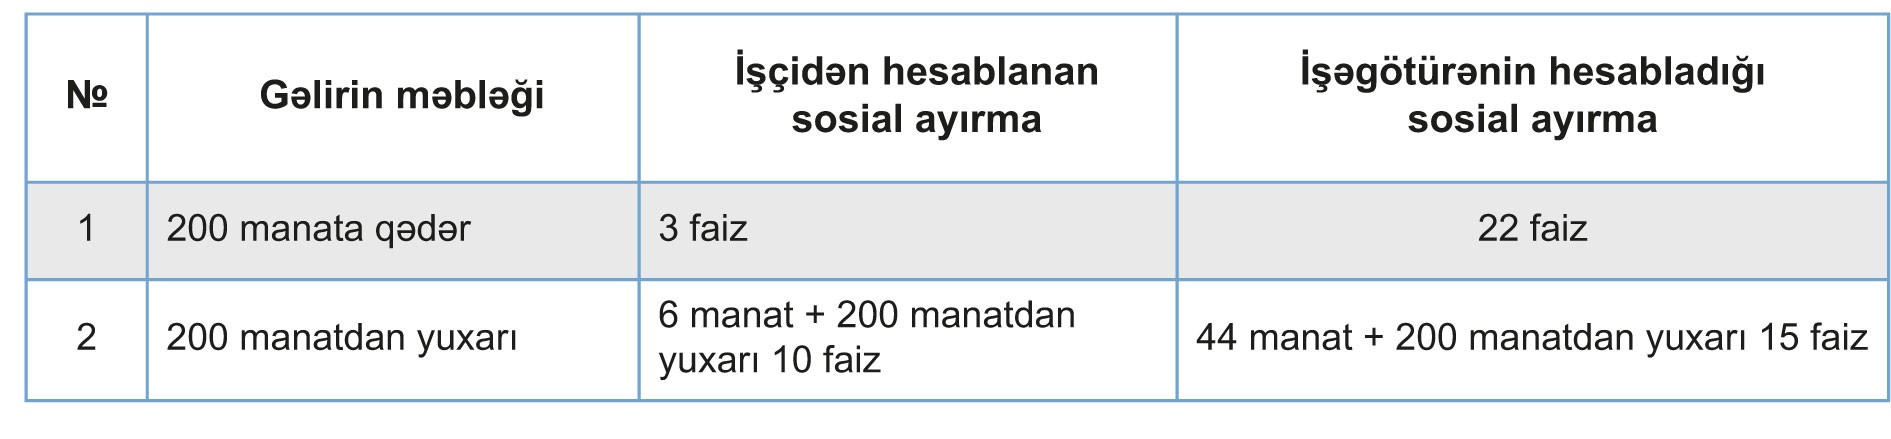
«Sosial sığorta haqqında» Qanuna əməkhaqqından hesablanan məcburi dövlət sosial sığorta ayırmaları ilə bağlı təklif edilən dəyişikliklər aşağıdakı cədvəldə göstərilib.
Cədvəldən göründüyü kimi, əməkhaqqı fondundan tutulan cəmi sosial ayırma bütün hallarda 25 ((22+3) və ya (10+15)) faiz olacaq. Əməkhaqqından tutulan gəlir vergisi və sosial sığorta ödənişləri ilə bağlı dəyişikliklərin işçilərin əldə etdiyi real gəlirlərinə təsirinin izahını aşağıda verilmiş cədvəldəki misallarla təqdim edirik.
Qeyd edək ki, bu cədvəl 7 il müddətində neft-qaz sahəsində fəaliyyəti olmayan və qeyri-dövlət sektoruna aid edilən vergi ödəyicilərində muzdla işləyən fiziki şəxslərə aiddir.


Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 2 ay sonra
-
1 həftə sonra
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
-
1 həftə sonra
Həftəsonu da qızıl alıb-satmaq mümkün oldu - 24/7 rejimi işə salınıb ®
-

- 1 gün əvvəl
-
1 gün əvvəl
"Neft məhsulları ilə bağlı yaşanan böhran daha da dərinləşəcək"
-
1 gün əvvəl
"Bu günə qədər Qarabağın və Şərqi Zəngəzurun inkişafına 28 milyard manat vəsait ayırmışıq"
- 1 gün əvvəl
- 1 gün əvvəl
- 1 gün əvvəl
- 2 gün əvvəl
-
2 gün əvvəl
KPMG şirkəti Azərbaycan da daxil olmaqla 6 ölkə üzrə rəhbər təyin edib
- 2 gün əvvəl

Son Xəbərlər

İş elanlarına bax - azvak.az
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
Oktyabrın 4-də gözlənilən hava şəraiti
"Bu günə qədər Qarabağın və Şərqi Zəngəzurun inkişafına 28 milyard manat vəsait ayırmışıq"

Azərbaycan neftinin son qiyməti
Sizin Lombard “Açıq qapı günləri” keçirəcək
Ən çox oxunanlar
"Bizə heç kimin köməyi, himayədarlığı lazım deyil. Silah alanda bizə bir dollar güzəşt etməyiblər, hətta bir neçə dəfə baha satıblar"
ABŞ-da işə qəbul kəskin zəifləyib, işsizlik artıb
"Əgər kimsə ikinci belə ölkə tapsa, onda mənə desin, mən də bilim"
Bakı–Quba və Bakı–Qusar marşrutlarını bu şirkət işlədəcək
Aqrar şirkətin nizamnamə kapitalı yarıdan çox azaldılır
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən edilib
Ağdam Sənaye Parkında yeni şirkət - 14,2 milyon manatlıq layihə


SON XƏBƏRLƏR
- 2 ay sonra
-
1 həftə sonra
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
-
1 həftə sonra
Həftəsonu da qızıl alıb-satmaq mümkün oldu - 24/7 rejimi işə salınıb ®
-
- 1 gün əvvəl
-
1 gün əvvəl
"Neft məhsulları ilə bağlı yaşanan böhran daha da dərinləşəcək"
-
1 gün əvvəl
"Bu günə qədər Qarabağın və Şərqi Zəngəzurun inkişafına 28 milyard manat vəsait ayırmışıq"
- 1 gün əvvəl
- 1 gün əvvəl
- 1 gün əvvəl
- 2 gün əvvəl
-
2 gün əvvəl
KPMG şirkəti Azərbaycan da daxil olmaqla 6 ölkə üzrə rəhbər təyin edib
- 2 gün əvvəl