"Fiziki şəxslərin özlərini direktor və ya başqa vəzifəyə təyin etmək hüququ yoxdur, 3 işçi cəlb etməlidirlər"


Vergi Məcəlləsinin 102.1.30 və 106.1.20-ci maddələri edilən son dəyişikliklərdən sonra mikro sahibkarlara verilən vergi güzəştlərinin şərtləri dəyişib. Belə ki, son dəyişikliklərdən sonra güzəşt hüququ əldə etmək istəyən sahibkarlar ən azı 3 muzdlu işçi cəlb etməlidirlər.
Bu məsələdə maraqlı məqamların biri odur ki, mikro sahibkarlıq subyekti olan hüquqi şəxslər özlərini şirkətə direktor və ya başqa vəzifəyə təyin edə bilirlər. Bu zaman mikro sahibkarlar vergi güzəştindən yararlanmaq üçün iki işçi cəlb edə bilərmi?
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətindən bildirilib ki, mikro sahibkarlıq subyekti olan hüquqi şəxslər özlərini şirkətə direktor və ya başqa vəzifəyə təyin edə bilər. Bu halda sahibkarlar şirkətə iki muzdlu işçi cəlb etməklə 75% vergi güzəştindən istifadə edə bilər. Fiziki şəxslərin isə özlərini direktor və ya başqa vəzifəyə təyin etmək hüququ yoxdur. Bu səbəbdən fiziki şəxs olan mikro sahibkarlar 75% vergi güzəştindən yararlanmaq üçün mütləq 3 muzdlu işçi cəlb etməlidirlər.
Qeyd edək ki, Nazirlər Kabinetinin 2018-ci il 21 dekabr tarixli 556 nömrəli qərarına əsasən, mikro sahibkarlar işçilərinin sayı 1-10 nəfər, illik gəliri isə 200 min manata qədər olan vergi ödəyicilərdir.
Xatırladaq ki, Vergi Məcəlləsinin 106.1.20. maddəsinə əsasən müvafiq il üzrə orta aylıq muzdlu işçi sayı 3 nəfərdən az olmayan və məcburi dövlət sosial sığorta haqları üzrə borcu olmayan mikro sahibkarlıq subyekti olan hüquqi şəxslərin sahibkarlıq fəaliyyətindən əldə etdikləri mənfəətin 75 faizi;
Müvafiq il üzrə orta aylıq muzdlu işçi sayı təqvim ili ərzində muzdlu işçilərin sayının cəmlənərək 12-yə bölünməsi yolu ilə müəyyən edilir.
Vergi ödəyicisi vergi güzəştinin tətbiqi məqsədilə bu maddədə müəyyən edilən şərtlərə cavab vermədikdə və növbəti hesabat ilində mikro sahibkarlıq subyektindən digər kateqoriya sahibkarlıq subyektinə keçdikdə hüquqi şəxsin mikro sahibkar olduğu əvvəlki 3 təqvim ilinin yekunlarına görə hesablanmış və ödənilmiş mənfəət vergisinin 75 faizi həcmində vergi güzəşti müəyyən edilməklə digər sahibkarlıq subyekti olduğu dövrlərdə mənfəət vergisi öhdəliyindən çıxılır.
Vergi ödəyicisi tərəfindən əmtəəsiz əməliyyatlar aparıldığı halda bu maddə ilə müəyyən edilmiş vergi güzəşti əmtəəsiz əməliyyatlardan yaranan gəlirlərə münasibətdə tətbiq edilmir.
© APA
Müştərilərin xəbərləri

SON XƏBƏRLƏR
- 2 ay sonra
- 2 gün sonra
-
1 gün sonra
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
-
-
21 saat sonra
Ağ Şəhərdə 130 mənzillik yeni yaşayış binası: 30% ilkin ödəniş, 36 ayadək faizsiz kredit
-
20 saat sonra
Həftəsonu da qızıl alıb-satmaq mümkün oldu - 24/7 rejimi işə salınıb ®
-
15 d. əvvəl
Bakıda daha bir marşrutun bütün avtobusları yenilənir – Gedişhaqqı 60 qəpik olacaq
- 36 d. əvvəl
- 1 saat əvvəl
-
2 saat əvvəl
İri bankın biznes kreditləri portfeli 4 milyard manata yaxınlaşıb
-
2 saat əvvəl
"Ümid edirəm ki, gələcəkdə Azərbaycan investorları ölkəmizə daha çox sərmayə yatıracaqlar"
-
2 saat əvvəl
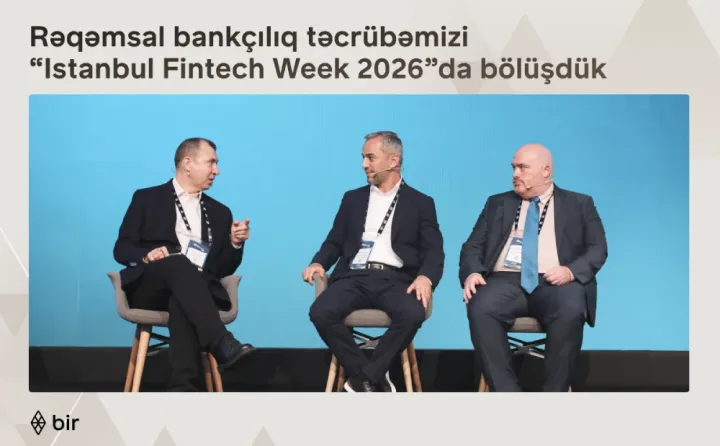
Bir rəqəmsal bankçılıq təcrübəsini “Istanbul Fintech Week” tədbirində təqdim edib
- 2 saat əvvəl
Son Xəbərlər

İş elanlarına bax - azvak.az
10 min manatadək lombard krediti – Yeni kampaniya ®
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
YAP-dan Türkiyənin hakim partiyasına sərt etiraz: “Azərbaycanın daxili işlərinə müdaxilə yolverilməzdir”
İri bankın biznes kreditləri portfeli 4 milyard manata yaxınlaşıb
Ən çox oxunanlar
"Ümid edirəm ki, gələcəkdə Azərbaycan investorları ölkəmizə daha çox sərmayə yatıracaqlar"
Oktyabrın 14-də gözlənilən hava şəraiti
“Yapı Kredi Bank Azərbaycan” 2026-ci ilin 9 ayını 9.2 milyon manat mənfəətlə başa vurub
Futbol həyəcanı XalqKartla daha sərfəli ®
Bakıda Azərbaycan-Laos biznes-forumu keçiriləcək
SON XƏBƏRLƏR
- 2 ay sonra
- 2 gün sonra
-
1 gün sonra
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
-
-
21 saat sonra
Ağ Şəhərdə 130 mənzillik yeni yaşayış binası: 30% ilkin ödəniş, 36 ayadək faizsiz kredit
-
20 saat sonra
Həftəsonu da qızıl alıb-satmaq mümkün oldu - 24/7 rejimi işə salınıb ®
-
15 d. əvvəl
Bakıda daha bir marşrutun bütün avtobusları yenilənir – Gedişhaqqı 60 qəpik olacaq
- 36 d. əvvəl
- 1 saat əvvəl
-
2 saat əvvəl
İri bankın biznes kreditləri portfeli 4 milyard manata yaxınlaşıb
-
2 saat əvvəl
"Ümid edirəm ki, gələcəkdə Azərbaycan investorları ölkəmizə daha çox sərmayə yatıracaqlar"
-
2 saat əvvəl
Bir rəqəmsal bankçılıq təcrübəsini “Istanbul Fintech Week” tədbirində təqdim edib
- 2 saat əvvəl