S&P: SOCAR üçün 2025–2027-ci illərdə sabit, lakin təzyiq altında maliyyə dövrü gözlənilir



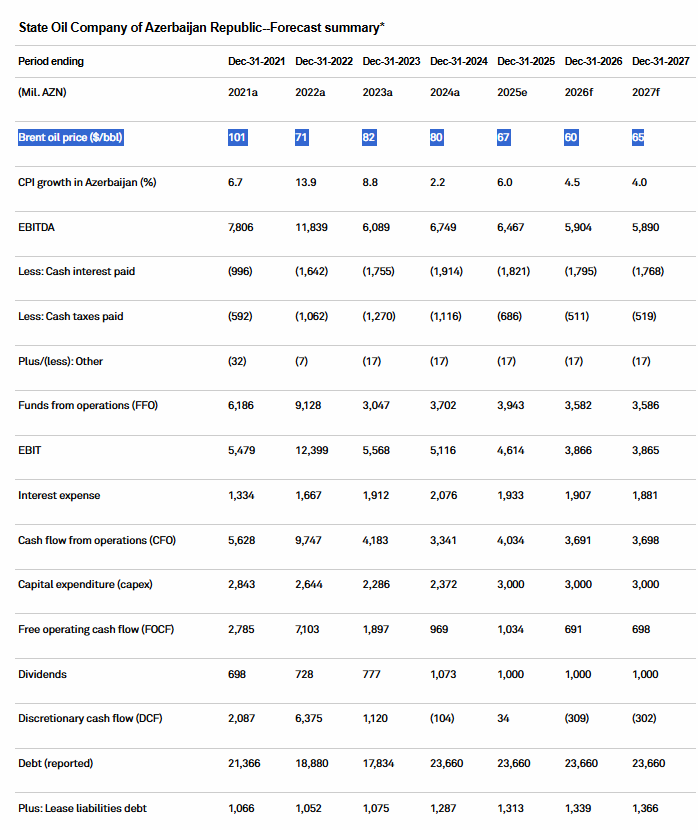
“S&P Global Ratings” Azərbaycanın Dövlət Neft Şirkəti SOCAR-ın 2025–2027-ci illəri əhatə edən maliyyə proqnozlarını dərc edib.
Marja.az xəbər veri rki, hesabatda neft qiymətlərinin tədricən azalması fonunda şirkətin gəlirlərində sabit, lakin azalan dinamika, eləcə də borc yükünün sabit saxlanması diqqət çəkir.
Neft qiymətləri aşağı meylli trendlə davam edir
Proqnoza əsasən, Brent markalı neftin qiyməti 2024-cü ildə 80 dollar səviyyəsində olduğu halda, 2025-ci ildə 67 dollar, 2026-cı ildə 60 dollar, 2027-ci ildə isə 65 dollar səviyyəsinə enəcək. Bu, gələcək üç ildə neft bazarında tədricən qiymət azalması tendensiyasına işarə edir.
S&P bildirir ki, neft qiymətlərindəki bu azalma SOCAR-ın gəlirlərinə birbaşa təsir edəcək və əməliyyat mənfəətinin artım tempini məhdudlaşdıracaq.
EBITDA və əməliyyat mənfəətində (EBIT) azalma gözlənilir
Şirkətin EBITDA göstəricisi 2024-cü ildə 6 milyard 749 milyon manat səviyyəsində qiymətləndirilir. 2025-ci ildən etibarən bu rəqəmin 6 milyard 467 milyon manata, 2026-cı ildə 5 milyard 904 milyon manata, 2027-ci ildə isə 5 milyard 890 milyon manata qədər azalacağı proqnozlaşdırılır.
Bu dinamika şirkətin fəaliyyətində sabit gəlir strukturunun qorunduğunu göstərsə də, neft gəlirlərinə yüksək asılılığın davam etdiyini sübut edir.
Bununla yanaşı, EBIT (faiz və vergilərdən əvvəl mənfəət) göstəricisi 2025-ci ildə 4,6 milyard manat, 2026 və 2027-ci illərdə isə təxminən 3,86 milyard manat səviyyəsində proqnozlaşdırılıb.

FFO və pul axınında sabitlik, lakin təzyiq altında marjalar
SOCAR-ın FFO (Funds From Operations) göstəricisi 2025-ci ildə 3,9 milyard manat, 2026 və 2027-ci illərdə isə 3,58 milyard manat səviyyəsində gözlənilir.
Bu, 2023-cü illə müqayisədə (3,04 milyard manat) artım deməkdir, lakin 2022-ci ildəki 9,1 milyard manatlıq rekord səviyyədən xeyli aşağıdır.
Əməliyyat fəaliyyətindən əldə olunan pul axını (CFO) isə 2025–2027 dövründə orta hesabla 3,7–4 milyard manat arasında dəyişəcək. Bu da S&P-nin şirkətin likvidlik mövqeyini sabit hesab etdiyini göstərir.
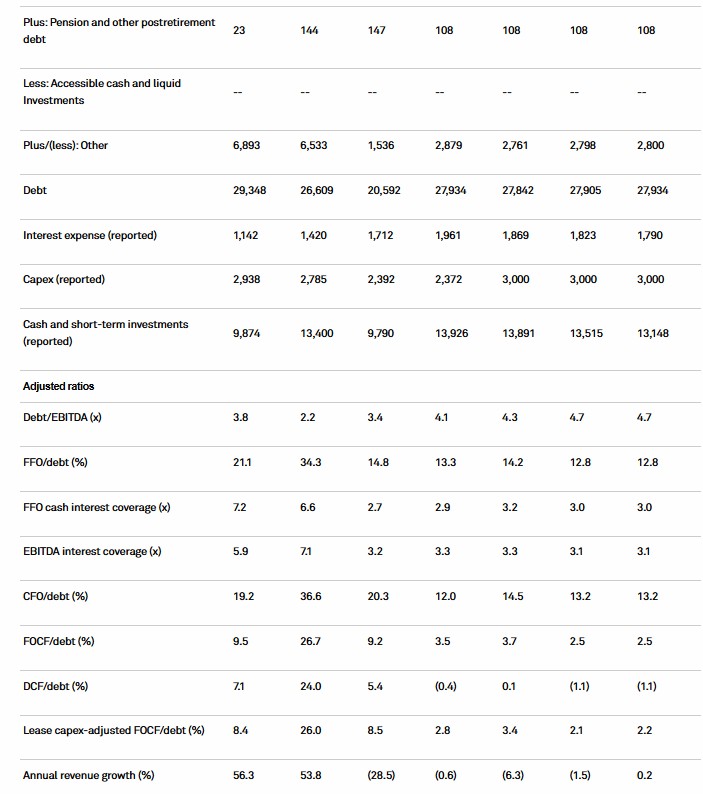
Bununla belə, azalan neft qiymətləri və yüksək borc öhdəlikləri fonunda FFO-to-debt nisbəti (əməliyyat gəlirləri/ümumi borc) az qala sabitləşir ki, bu da şirkətin maliyyə elastikliyinin müəyyən qədər məhdud olduğunu göstərir.
Kapital xərcləri və sərbəst pul axını
Proqnoz dövründə SOCAR-ın kapital qoyuluşları (capex) ildə orta hesabla 3 milyard manat səviyyəsində qalacaq.
2025-ci ildə azad əməliyyat pul axını (FOCF) 1 milyard manatdan aşağı (təxminən 691 milyon manat) proqnozlaşdırılıb. Bu göstərici 2022-ci ildə 7,1 milyard manat idi – yəni sərbəst likvid resurslarda kəskin daralma müşahidə olunur.
Dividendlərin illik olaraq 1 milyard manat ətrafında sabit qalacağı, diskresion pul axınının (DCF) isə 2026–2027 dövründə mənfi (–309 və –302 milyon manat) olacağı gözlənilir. Bu, şirkətin investisiya və borc öhdəliklərini balanslaşdırmaq üçün daxili resursları məhdud şəkildə istifadə edə biləcəyini göstərir.
Borc yükü sabit saxlanılır
Hesabatda qeyd olunur ki, SOCAR-ın ümumi borcu (debt) 2024-cü ildən sonra 23,66 milyard manat səviyyəsində sabit qalacaq. Bundan əlavə, lizinq öhdəlikləri üzrə borc da 2027-ci ilə qədər 1,36 milyard manat səviyyəsində proqnozlaşdırılır.
S&P bu sabitliyi şirkətin borc idarəçiliyində nizamlı strategiya yürütməsi ilə əlaqələndirir.
Maliyyə göstəricilərində azalma tendensiyası müşahidə olunur
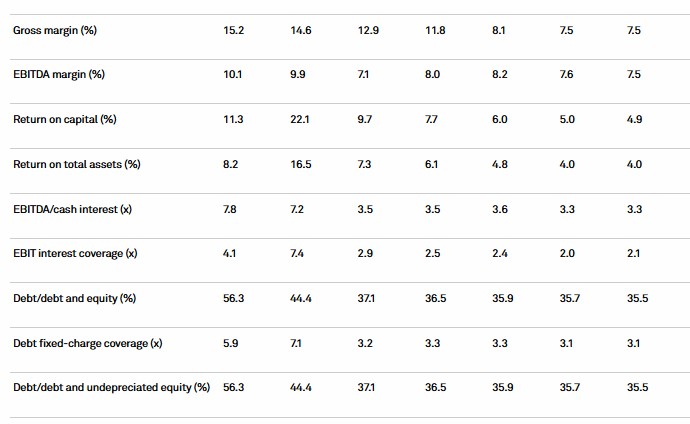
Şirkətin son illərə dair maliyyə göstəriciləri mənfəətlilik və rentabellik baxımından eniş tendensiyasını ortaya qoyur. Aşağıdakı cədvəldən göründüyü kimi, ümumi mənfəət marjası (Gross margin) 15,2%-dən 7,5%-ə qədər azalıb. Bu, məhsul və ya xidmətlərin maya dəyərinin yüksəlməsi və ya satış qiymətlərinin eyni tempdə artmaması ilə əlaqələndirilə bilər.
EBITDA marjası da oxşar dinamika göstərir — 10,1%-dən 7,5%-ə qədər geriləmə əməliyyat mənfəətinin zəiflədiyini nümayiş etdirir. Bu göstərici şirkətin əsas fəaliyyətindən əldə etdiyi gəlirlərin xərclərə nisbətən azalmasını əks etdirir.
Kapitalın gəlirliliyi (Return on capital) və ümumi aktivlərin gəlirliliyi (Return on total assets) göstəriciləri də ciddi şəkildə azalıb — müvafiq olaraq 11,3%-dən 4,9%-ə və 8,2%-dən 4,0%-ə qədər. Bu, şirkətin kapitaldan və aktivlərdən istifadə səmərəliliyinin zəifləməsinə işarə edir.
Eyni zamanda, EBITDA və EBIT faiz ödənişi əhatə göstəriciləri (interest coverage ratios) də azalıb. EBITDA/faiz əhatə əmsalı 7,8-dən 3,3-ə düşüb ki, bu da borc öhdəliklərinin ödənilməsində əvvəlki illərlə müqayisədə daha az əməliyyat gəlirinin mövcud olduğunu göstərir.
Borclanma göstəriciləri isə nisbətən sabit qalıb. Borcun kapitala nisbəti (Debt/equity) 56,3%-dən 35,5%-ə qədər azalıb. Bu, şirkətin borc yükünü müəyyən qədər azaltdığını və maliyyə strukturunu sabitləşdirdiyini göstərir.
Makroiqtisadi mühit və inflyasiya göstəriciləri
Proqnozda Azərbaycan iqtisadiyyatında inflyasiya artımının 2025-ci ildə 6%, 2026-cı ildə 4,5%, 2027-ci ildə isə 4% səviyyəsində olacağı qeyd olunur.
Yekun qiymətləndirmə
Ümumilikdə, S&P Global Ratings-in hesabatı SOCAR üçün növbəti üç ildə stabil, lakin aşağı yönümlü əməliyyat göstəriciləri proqnozlaşdırır. Şirkət sabit pul axınını və borc səviyyəsini qoruyacaq, lakin azalan neft qiymətləri, kapital xərclərinin yüksək qalması və mənfəət marjalarının "sıxılması" gəlirlilik səviyyəsini məhdudlaşdıracaq.
Maliyyə sabitliyi və borc idarəçiliyi baxımından S&P SOCAR-ın “mülayim dayanıqlı” mövqeyini qoruyacağını ehtimal edir, lakin gələcək investisiya və bazar strategiyalarının bu sabitliyi müəyyənləşdirəcək əsas amil olacağı vurğulanır.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
-
2 gün sonra
Mikro sahibkarlara güzəştli maliyyə və bank xidmətləri təklif olunur – Qeydiyyat davam edir
-
2 saat əvvəl
Süd vəzi xərçənginə dəstək məqsədilə “GüclüSən” sığorta məhsulu təqdim olunub
-
-
2 saat əvvəl
“Chicken Pro”ya məxsus “Səba” mağazaları fəaliyyətini müvəqqəti dayandırıb – SƏBƏBİ AÇIQLANIB
-
2 saat əvvəl
Ziraat Bank Azərbaycanın 15 milyon manatlıq istiqrazlarının II tranşına abunə başladı ®
- 2 saat əvvəl
- 3 saat əvvəl
-
3 saat əvvəl
Qarabağ və Şərqi Zəngəzərə daha 13,2 MİLYARD MANAT ayrılacaq
-
3 saat əvvəl
Neft Fondu 9 ayda neft-qaz satışından 8 milyard manata yaxın gəlir əldə edib
-
3 saat əvvəl
Mərkəzi Bank sığorta agentinin lisenziyasını LƏĞV ETDİ – SƏBƏB AÇIQLANDI
-
4 saat əvvəl
"SOCAR və BP Üstyurtda altı blokda geoloji-kəşfiyyat işləri aparır"
- 4 saat əvvəl
Son Xəbərlər

İş elanlarına bax - azvak.az
Mikro sahibkarlara güzəştli maliyyə və bank xidmətləri təklif olunur – Qeydiyyat davam edir
Gömrükdən yükün maneəsiz keçirilməsi üçün pul almaqda ittiham olunan şəxs məhkəmə qarşısına çıxarılır
Qarabağ və Şərqi Zəngəzərə daha 13,2 MİLYARD MANAT ayrılacaq
Ən çox oxunanlar


"SOCAR və BP Üstyurtda altı blokda geoloji-kəşfiyyat işləri aparır"
Noutbuk 400 manat, qəhvə maşını 550 manat, paltaryuyan 480 manat, planşet 160 manat ucuzlaşdı – ENDİRİM BAŞLADI ®
Çindən Azərbaycana turist axını sürətlənib – Sentyabrda 28% artım
Azərbaycanda hakimiyyətin zorla ələ keçirilməsinə çağırışlarla bağlı cinayət işi başlanıb – Türkiyə vətəndaşı beynəlxalq axtarışa verilib
Azercell-dən “MiFi” və “Wi-Fi” cihazı əldə et, internetdən daha əlverişli şərtlərlə yararlan ®
Holcim Azərbaycan “BakuBuild” sərgisində qabaqcıl dayanıqlı həllərini və ekoloji məhsul portfelini təqdim edir ®
PAŞA Bank Xəzər İnşaat Həftəsinin rəsmi bank tərəfdaşıdır ®
SON XƏBƏRLƏR
- 1 ay sonra
-
2 gün sonra
Mikro sahibkarlara güzəştli maliyyə və bank xidmətləri təklif olunur – Qeydiyyat davam edir
-
2 saat əvvəl
Süd vəzi xərçənginə dəstək məqsədilə “GüclüSən” sığorta məhsulu təqdim olunub
-
-
2 saat əvvəl
“Chicken Pro”ya məxsus “Səba” mağazaları fəaliyyətini müvəqqəti dayandırıb – SƏBƏBİ AÇIQLANIB
-
2 saat əvvəl
Ziraat Bank Azərbaycanın 15 milyon manatlıq istiqrazlarının II tranşına abunə başladı ®
- 2 saat əvvəl
- 3 saat əvvəl
-
3 saat əvvəl
Qarabağ və Şərqi Zəngəzərə daha 13,2 MİLYARD MANAT ayrılacaq
-
3 saat əvvəl
Neft Fondu 9 ayda neft-qaz satışından 8 milyard manata yaxın gəlir əldə edib
-
3 saat əvvəl
Mərkəzi Bank sığorta agentinin lisenziyasını LƏĞV ETDİ – SƏBƏB AÇIQLANDI
-
4 saat əvvəl
"SOCAR və BP Üstyurtda altı blokda geoloji-kəşfiyyat işləri aparır"
- 4 saat əvvəl