Bank of Baku-dan 9 aya 36% böyümə - 27 milyon manat mənfəət
Bank of Baku-nun aktivləri 414 milyon manat artıb. Bank of Baku-nun depozit portfeli 43% böyüyüb – 1 milyard manatı keçib. Bank of Baku-nun istehlak kreditləri 911 milyon manata çatıb.

“Bank of Baku” ASC 2026-cı ilin ilk 9 ayını 27 milyon 45 min manat xalis mənfəətlə başa vurub. Bankın xalis mənfəəti ötən ilin eyni dövrü ilə müqayisədə 12,6% artıb. Eyni zamanda, 2025-ci ilin sonu ilə müqayisədə bankın aktivləri 35,9%, kredit portfeli 28,7%, depozit portfeli isə 43,1% genişlənib.
Marja.az xəbər verir ki, bu, Bank of Baku-nun 30 sentyabr 2026-cı il tarixinə açıqladığı maliyyə hesabatlarından məlum olur.
Bankın maliyyə göstəricilərində həm gəlirlər, həm də aktiv və öhdəliklər üzrə əhəmiyyətli artım qeydə alınıb. Bununla yanaşı, faiz xərclərinin faiz gəlirlərindən daha sürətli artması bankın gəlirliliyinə təsir göstərib.
Xalis mənfəət 12,6% artıb
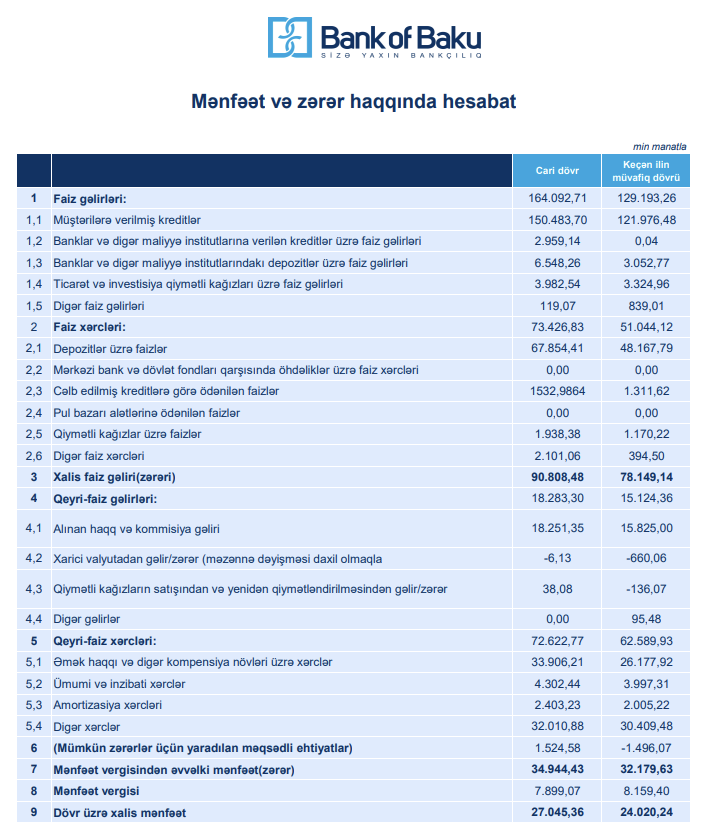
2026-cı ilin yanvar-sentyabr aylarında Bank of Baku-nun xalis mənfəəti 27 milyon 45 min manat təşkil edib. 2025-ci ilin eyni dövründə bankın xalis mənfəəti 24 milyon 20 min manat olmuşdu. Beləliklə, bankın xalis mənfəəti illik müqayisədə 3 milyon 25 min manat və ya 12,6% artıb.
Bankın mənfəət vergisindən əvvəlki mənfəəti 32 milyon 180 min manatdan 34 milyon 944 min manata yüksəlib. Bu, 2 milyon 765 min manat və ya 8,6% artım deməkdir.
Hesabat dövründə bankın mənfəət vergisi xərci 7 milyon 899 min manat təşkil edib. Ötən ilin eyni dövründə bu göstərici 8 milyon 159 min manat idi.
Faiz gəlirləri 164 milyon manatı keçib
Bank of Baku-nun 2026-cı ilin ilk 9 ayında faiz gəlirləri 164 milyon 93 min manat təşkil edib. Bu, ötən ilin eyni dövründəki 129 milyon 193 min manatla müqayisədə 34 milyon 899 min manat və ya 27% çoxdur.
Faiz gəlirlərinin əsas hissəsi müştərilərə verilmiş kreditlərdən formalaşıb. Belə ki, kreditlər üzrə faiz gəlirləri 121 milyon 976 min manatdan 150 milyon 484 min manata yüksəlib. Artım 28 milyon 507 min manat və ya 23,4% təşkil edib.
Banklar və digər maliyyə institutlarında yerləşdirilən depozitlər üzrə faiz gəlirləri isə 3 milyon 53 min manatdan 6 milyon 548 min manata çatıb.
Ticarət və investisiya qiymətli kağızları üzrə faiz gəlirləri 3 milyon 325 min manatdan 3 milyon 983 min manata yüksəlib.
Faiz xərcləri gəlirlərdən daha sürətlə artıb
Bankın faiz xərcləri 2026-cı ilin yanvar-sentyabr aylarında 73 milyon 427 min manat təşkil edib. Ötən ilin eyni dövründə faiz xərcləri 51 milyon 44 min manat olmuşdu. Beləliklə, faiz xərcləri 22 milyon 383 min manat və ya 43,8% artıb.
Faiz xərclərinin əsas hissəsi depozitlər üzrə ödənilən faizlərdən ibarət olub. Depozitlər üzrə faiz xərcləri 48 milyon 168 min manatdan 67 milyon 854 min manata yüksəlib. Bu istiqamətdə 40,9% artım qeydə alınıb.
Bankın xalis faiz gəliri isə 78 milyon 149 min manatdan 90 milyon 808 min manata çatıb. Bu, 12 milyon 659 min manat və ya 16,2% artım deməkdir.
Faiz gəlirlərinin 27% artdığı halda faiz xərclərinin 43,8% yüksəlməsi maliyyələşmənin bank üçün daha yüksək xərc yaratdığını göstərir. Nəticədə, xalis faiz gəlirlərinin artım tempi ümumi faiz gəlirlərinin artım tempindən aşağı olub.
Komissiya gəlirləri 18 milyon manatı ötüb
Bank of Baku-nun qeyri-faiz gəlirləri 2026-cı ilin ilk 9 ayında 18 milyon 283 min manat olub. Ötən ilin eyni dövründə bu göstərici 15 milyon 124 min manat təşkil etmişdi. Beləliklə, qeyri-faiz gəlirləri 20,9% artıb.
Bankın alınan haqq və komissiya gəlirləri 15 milyon 825 min manatdan 18 milyon 251 min manata yüksəlib.
Xarici valyuta əməliyyatları üzrə isə 6 min manat zərər qeydə alınıb. Ötən ilin eyni dövründə bu istiqamətdə zərər 660 min manat olmuşdu.
Qiymətli kağızların satışından və yenidən qiymətləndirilməsindən 38 min manat gəlir əldə edilib. Ötən ilin müvafiq dövründə bu əməliyyatlar üzrə 136 min manat zərər qeydə alınmışdı.
Əməkhaqqı xərcləri təxminən 30% artıb
Bankın qeyri-faiz xərcləri 2026-cı ilin ilk 9 ayında 72 milyon 623 min manat təşkil edib. Bu, 2025-ci ilin eyni dövründəki 62 milyon 590 min manatla müqayisədə 10 milyon 33 min manat və ya 16% çoxdur.
Əməkhaqqı və digər kompensasiya xərcləri 26 milyon 178 min manatdan 33 milyon 906 min manata yüksəlib. Beləliklə, bu istiqamətdə xərclər 29,5% artıb.
Ümumi və inzibati xərclər 4 milyon 302 min manat, amortizasiya xərcləri 2 milyon 403 min manat, digər qeyri-faiz xərcləri isə 32 milyon 11 min manat təşkil edib. Göstəricilər bankın əməliyyat xərclərində artımın əsas istiqamətlərindən birinin əməkhaqqı və kompensasiya ödənişləri olduğunu göstərir.
Bankın aktivləri 1,56 milyard manata çatıb
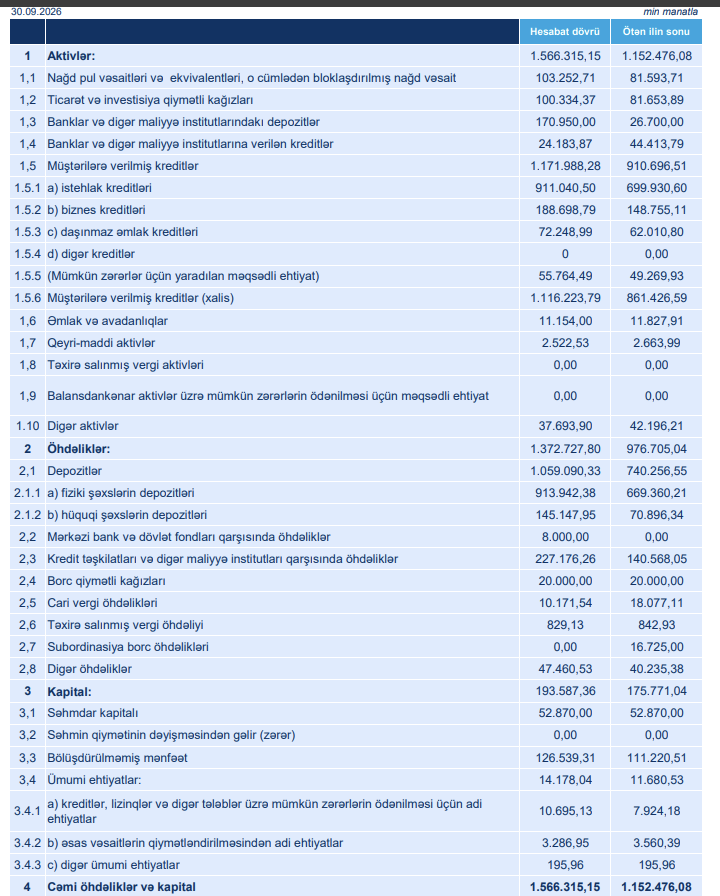
Bank of Baku-nun cəmi aktivləri 30 sentyabr 2026-cı il tarixinə 1 milyard 566 milyon 315 min manat təşkil edib. 2025-ci ilin sonunda bankın aktivləri 1 milyard 152 milyon 476 min manat idi. Beləliklə, cari ilin ilk 9 ayında aktivlər 413 milyon 839 min manat və ya 35,9% artıb.
Aktivlərin artımında əsas rol kredit portfelinin genişlənməsi və digər maliyyə institutlarında yerləşdirilən depozitlərin artması olub.
Belə ki, banklar və digər maliyyə institutlarında yerləşdirilən depozitlərin həcmi 26 milyon 700 min manatdan 170 milyon 950 min manata yüksəlib. Bu, 144 milyon 250 min manat və ya təxminən 5,4 dəfə artım deməkdir.
Bankın nağd pul vəsaitləri və ekvivalentləri 103 milyon 253 min manata, ticarət və investisiya qiymətli kağızları isə 100 milyon 334 min manata çatıb.
Kredit portfeli 261 milyon manat artıb
Bank of Baku-nun müştərilərə verdiyi kreditlərin ümumi həcmi 2026-cı il sentyabrın 30-na 1 milyard 171 milyon 988 min manat təşkil edib. 2025-ci ilin sonunda bu göstərici 910 milyon 697 min manat idi. Beləliklə, bankın kredit portfeli 9 ayda 261 milyon 292 min manat və ya 28,7% genişlənib.
Bankın kredit portfelində əsas pay istehlak kreditlərinə məxsusdur. İstehlak kreditlərinin həcmi 699 milyon 931 min manatdan 911 milyon 41 min manata yüksəlib. Bu istiqamətdə artım 211 milyon 110 min manat və ya 30,2% təşkil edib.
Biznes kreditləri 148 milyon 755 min manatdan 188 milyon 699 min manata çatıb. Artım 39 milyon 944 min manat və ya 26,9% olub.
Daşınmaz əmlak kreditləri isə 62 milyon 11 min manatdan 72 milyon 249 min manata yüksəlib.
Hesablamalara görə, bankın ümumi kredit portfelinin təxminən 77,7%-i istehlak kreditlərinin payına düşür. Bu isə Bank of Baku-nun kreditləşmə fəaliyyətində istehlak kreditlərinin əsas istiqamət olaraq qaldığını göstərir.
Kreditlər üzrə ehtiyatlar da artıb
Bankın müştərilərə verilmiş kreditlər üzrə mümkün zərərlər üçün yaradılmış məqsədli ehtiyatlarının həcmi 2025-ci ilin sonundakı 49 milyon 270 min manatdan 2026-cı ilin sentyabr ayının sonuna 55 milyon 764 min manata yüksəlib.
Beləliklə, kreditlər üzrə balans ehtiyatları 6 milyon 495 min manat və ya 13,2% artıb.
Ehtiyatlar çıxıldıqdan sonra bankın xalis kredit portfeli 861 milyon 427 min manatdan 1 milyard 116 milyon 224 min manata çatıb.
Xalis kredit portfelinin artımı 29,6% təşkil edib.
Kreditlər üzrə ehtiyatların ümumi kredit portfelinə nisbəti isə 2025-ci ilin sonundakı təxminən 5,4%-dən 2026-cı ilin sentyabrında 4,8%-ə enib.
Bu göstərici ehtiyatların kredit portfelindən daha aşağı templə artdığını göstərir. Bununla belə, kreditlərin keyfiyyətini tam qiymətləndirmək üçün gecikmiş və qeyri-işlək kreditlər barədə əlavə məlumatlara ehtiyac var.
Depozit portfeli 1 milyard manatı keçib
Bank of Baku-nun depozit portfeli 30 sentyabr 2026-cı il tarixinə 1 milyard 59 milyon 90 min manat təşkil edib. 2025-ci ilin sonunda bankın depozitləri 740 milyon 257 min manat idi. Beləliklə, depozit portfeli 9 ayda 318 milyon 834 min manat və ya 43,1% artıb.
Fiziki şəxslərin depozitləri 669 milyon 360 min manatdan 913 milyon 942 min manata yüksəlib. Artım 244 milyon 582 min manat və ya 36,5% təşkil edib.
Hüquqi şəxslərin depozitləri isə 70 milyon 896 min manatdan 145 milyon 148 min manata çatıb. Beləliklə, hüquqi şəxslərin depozitləri 74 milyon 252 min manat və ya 104,7% artaraq iki dəfədən çox yüksəlib.
Bununla belə, bankın depozit portfelinin əsas hissəsi fiziki şəxslərin vəsaitlərindən ibarət olaraq qalıb.
2026-cı ilin sentyabr ayının sonuna fiziki şəxslərin depozitləri ümumi depozit portfelinin təxminən 86,3%-ni təşkil edib.
Öhdəliklər 40,5% artıb
Bank of Baku-nun cəmi öhdəlikləri 2026-cı il sentyabrın 30-na 1 milyard 372 milyon 728 min manat təşkil edib. 2025-ci ilin sonunda bu göstərici 976 milyon 705 min manat idi. Beləliklə, bankın öhdəlikləri 396 milyon 23 min manat və ya 40,5% artıb.
Öhdəliklərin əsas hissəsi depozitlərdən ibarətdir.
Bankın kredit təşkilatları və digər maliyyə institutları qarşısında öhdəlikləri isə 140 milyon 568 min manatdan 227 milyon 176 min manata yüksəlib.
Borc qiymətli kağızları üzrə öhdəliklər 20 milyon manat səviyyəsində dəyişməz qalıb.
Subordinasiya borc öhdəlikləri isə 2025-ci ilin sonundakı 16 milyon 725 min manatdan sıfıra enib.
Kapital 193,6 milyon manata yüksəlib
Bank of Baku-nun balans kapitalı 2026-cı il sentyabrın 30-na 193 milyon 587 min manat təşkil edib. 2025-ci ilin sonunda kapital 175 milyon 771 min manat olmuşdu. Beləliklə, kapital 17 milyon 816 min manat və ya 10,1% artıb.
Bankın səhmdar kapitalı 52 milyon 870 min manat səviyyəsində dəyişməz qalıb. Bölüşdürülməmiş mənfəət isə 111 milyon 221 min manatdan 126 milyon 539 min manata yüksəlib. Ümumi ehtiyatlar 11 milyon 681 min manatdan 14 milyon 178 min manata çatıb.
Kapital adekvatlığı normativ tələblərdən yüksəkdir
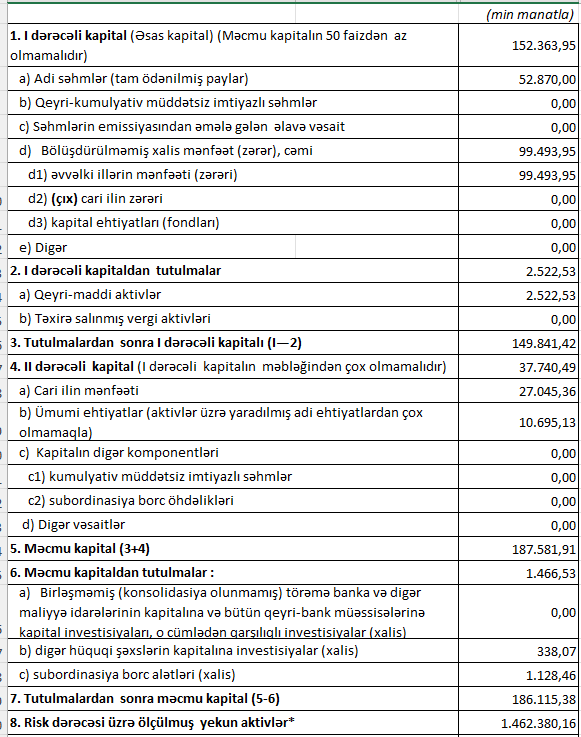
Bank of Baku-nun kapitalın strukturu və adekvatlığı haqqında hesabatına əsasən, bankın tutulmalardan sonrakı məcmu kapitalı 186 milyon 115 min manat təşkil edib.
Bankın risk dərəcəsi üzrə ölçülmüş yekun aktivləri 1 milyard 462 milyon 380 min manat olub.
Hesabat tarixinə I dərəcəli kapital adekvatlığı əmsalı 10,25%, məcmu kapital adekvatlığı əmsalı isə 12,73% təşkil edib.
Leverec əmsalı 9,43% səviyyəsində olub.
Hər üç göstərici hesabatda sistem əhəmiyyətli banklar istisna olmaqla digər banklar üçün göstərilən minimum normaları üstələyir.
Məcmu kapital adekvatlığı əmsalı həmin banklar üçün müəyyən edilmiş 10%-lik minimum normadan 2,73 faiz bəndi yüksəkdir.
Ümumi təhlil: sürətli balans artımı, lakin maliyyələşmə xərclərinə diqqət
Bank of Baku-nun 2026-cı ilin ilk 9 ayı üzrə maliyyə nəticələri bankın balansının sürətlə genişləndiyini göstərir. Aktivlərin 35,9%, kredit portfelinin 28,7%, depozit portfelinin isə 43,1% artması maliyyə fəaliyyətinin miqyasının böyüdüyünü nümayiş etdirir.
Kredit portfelində əsas artım istehlak kreditləri hesabına təmin edilib. Depozit bazasında isə həm fiziki, həm də hüquqi şəxslərin vəsaitləri artıb.
Bankın gəlirlilik göstəricilərində də artım var. Bununla belə, faiz xərclərinin 43,8% yüksəlməsi və faiz gəlirlərinin 27%-lik artımını üstələməsi diqqət çəkir. Bu tendensiya maliyyələşmə xərclərinin bankın gəlirliliyinə təsirini artırır.
Digər tərəfdən, bankın xalis mənfəətinin 12,6% artması, kapitalının güclənməsi və kapital adekvatlığı əmsallarının normativ tələblərdən yüksək qalması müsbət maliyyə göstəriciləridir.
Ümumilikdə, Bank of Baku 2026-cı ilin ilk 9 ayında aktivlərini, kredit və depozit portfellərini əhəmiyyətli dərəcədə genişləndirib. Bankın qarşıdakı dövrlərdə gəlirlilik göstəricilərinə təsir edə biləcək əsas amillərdən biri artan depozit və digər maliyyələşmə xərclərinin idarə olunması olacaq.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 23 saat sonra
-
13 d. əvvəl
“VTB Azərbaycan” 9 ayda 20 faizdən çox böyüyüb - 7,7 MİLYON MANAT MƏNFƏƏT ƏLDƏ EDİB
-
-
32 d. əvvəl
“Rabitəbank”ın kredit portfeli 1 milyard manatı ötüb, gəlirləri artıb – Maliyyə nəticələri
-
1 saat əvvəl
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib
- 1 saat əvvəl
- 1 saat əvvəl
-
2 saat əvvəl
“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
-
2 saat əvvəl
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
- 2 saat əvvəl
-
2 saat əvvəl
PAŞA Bankın səhmlərini alanlara dividend ödəniləcək – 53,5 milyon manat paylanacaq
-
2 saat əvvəl
Aviabilet alanlara yeni imkan – 5000 manatadək ödənişi 24 aya bölmək olacaq
Son Xəbərlər

İş elanlarına bax - azvak.az
10 min manatadək lombard krediti – Yeni kampaniya ®
“VTB Azərbaycan” 9 ayda 20 faizdən çox böyüyüb - 7,7 MİLYON MANAT MƏNFƏƏT ƏLDƏ EDİB
Dolların sabah üçün rəsmi məzənnəsi müəyyən olunub

“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
Ən çox oxunanlar

“SALOĞLU” Kürdəmirdə mebel mağazasını açır
Mikro sahibkarlara güzəştli maliyyə və bank xidmətləri təklif olunur – Qeydiyyat davam edir
Dövlət müəssisəsi ləğv olunur
Azərbaycanın audit şirkəti ləğv olunur - 2018-ci ildə reytinqində birinci yeri tutmuşdu
İsrail Prezidenti Azərbaycana gəldi
SON XƏBƏRLƏR
- 1 ay sonra
- 23 saat sonra
-
13 d. əvvəl
“VTB Azərbaycan” 9 ayda 20 faizdən çox böyüyüb - 7,7 MİLYON MANAT MƏNFƏƏT ƏLDƏ EDİB
-
-
32 d. əvvəl
“Rabitəbank”ın kredit portfeli 1 milyard manatı ötüb, gəlirləri artıb – Maliyyə nəticələri
-
1 saat əvvəl
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib
- 1 saat əvvəl
- 1 saat əvvəl
-
2 saat əvvəl
“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
-
2 saat əvvəl
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
- 2 saat əvvəl
-
2 saat əvvəl
PAŞA Bankın səhmlərini alanlara dividend ödəniləcək – 53,5 milyon manat paylanacaq
-
2 saat əvvəl
Aviabilet alanlara yeni imkan – 5000 manatadək ödənişi 24 aya bölmək olacaq