
Çipsi və qazlı içkilər üçün aksiz təklif olunur - İstehsalçılar verginin təxirə salınmasını istəyirlər

Müəllif: Alim Elbrus, Kommunikasiya üzrə mütəxəssis.
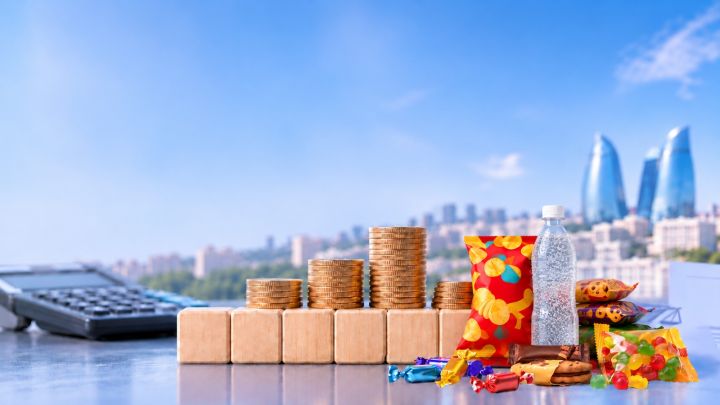
Azərbaycanda şirinləşdirilmiş qazlı içkilərin hər litrinə 0,10 AZN aksiz vergisi tətbiq edilməklə onların aksizli mallar siyahısına daxil edilməsi nəzərdən keçirilir. Təklif 2027-ci il dövlət büdcəsi zərfi ilə birlikdə təqdim edilmiş Vergi Məcəlləsinə dəyişikliklər layihəsinin tərkib hissəsidir. Qeyd olunub ki, əsas məqsəd beynəlxalq təcrübədə tətbiq edilən vergi siyasəti yanaşmasının Azərbaycanda da tətbiqidir.
Vergi ödənişlərinə nəzarət etmək məqsədilə məcburi Track & Trace (izləmə və təqib) markalanma sisteminin tətbiqi də nəzərdə tutulur.
Beynəlxalq təcrübə vahid yanaşmaya əsaslanmır
Şirinləşdirilmiş içkilərə vergilərin tətbiqi ilk olaraq Ümumdünya Səhiyyə Təşkilatı (ÜST) tərəfindən şəkər istehlakının azaldılması vasitəsi kimi təşviq edilib. Bu yanaşma insanların içkilər vasitəsilə böyük miqdarda şəkər qəbul etməsi, lakin bunun fərqində olmaması ilə bağlı narahatlıqlara əsaslanırdı. Bununla belə, təxminən on illik təcrübə birmənalı nəticələr ortaya qoymayıb. Belə vergilərin təkbaşına piylənmə və ya digər qeyri-infeksion xəstəliklərin azaldılmasına nail olduğunu sübut edən nəticələr əldə edilməyib. İstehlakçılar vergiyə cəlb olunan məhsulları almağa davam edə və ya vergiyə cəlb edilməyən digər şəkər mənbələrinə yönələ bilərlər.
Beynəlxalq mənzərə də “geniş yayılmış təcrübə” ifadəsinin ehtiva etdiyindən daha müxtəlifdir. Hazırda bir sıra Afrika və ərəb ölkələrində bu vergilər tətbiq olunur. Bununla yanaşı, Danimarka, Norveç və İsrail ictimai narazılıq, istehlak qiymətlərinin artması, eləcə də vergilərin effektivliyi və ictimai sağlamlıq baxımından nəzərəçarpacaq faydaları ilə bağlı narahatlıqlar fonunda son dövrlərdə bu vergiləri ləğv ediblər. ABŞ-ın əksər ştatları, həmçinin İsveç, Sloveniya, Avstraliya və Yeni Zelandiya kimi ölkələr isə ümumiyyətlə bu cür vergiləri tətbiq etməməyi seçiblər.
ÜST ayrıca vergi deyil, diqqətlə hazırlanmış kompleks yanaşma tövsiyə edir
ÜST daha sağlam qidalanmanın təşviqi və şəkər istehlakının azaldılması məqsədilə aksiz vergilərinin tətbiqini artıq “ən səmərəli tədbirlər” kateqoriyasına daxil etmir. Buna səbəb həmin yanaşmanın müvafiq effektivlik meyarlarına cavab verməməsidir. Təşkilatın 2024-cü ildə dərc etdiyi “Sağlam qidalanmanın təşviqi üçün fiskal siyasətlər” adlı təlimatında isə nəticələrin əsasən siyasətin necə hazırlanmasından və tətbiqindən asılı olduğu vurğulanır. Həmçinin qeyd olunur ki, vergitutma şəkər, duz və yağın həddindən artıq istehlakını azaltmağa yönəlmiş daha geniş tədbirlər paketinin tərkib hissəsi olmalıdır.
Həmin təlimatda şəkərin miqdarından asılı olaraq vergi dərəcələrinin dəyişdiyi diferensial vergitutma yanaşması da xüsusi olaraq vurğulanır. Şəkərsiz və aşağı kalorili məhsulların vergidən azad edilməsi, şəkərin miqdarı yüksək olan məhsullara isə daha yüksək vergi dərəcələrinin tətbiqi istehsalçıları məhsulların tərkibini yenidən nəzərdən keçirməyə və daha az şəkərli alternativlərin çeşidini genişləndirməyə təşviq edə bilər. Azərbaycanın təklifi isə əks yanaşmanı nəzərdə tutur: şəkərin miqdarından asılı olmayaraq, yalnız bir içki kateqoriyasına – qazlı içkilərə hər litr üzrə vahid vergi tətbiq edilməsi. Bu yanaşma əlavə qiymətləndirmə və müzakirə tələb edir.
İctimai sağlamlıq da kompleks yanaşma tələb edir
Şəkər, duz və yağın həddindən artıq istehlakının azaldılması ictimai sağlamlıq baxımından mürəkkəb problemdir. Bu problemin həllini yalnız bir məhsul kateqoriyasının qiymətini artırmaqla təmin etmək mümkün deyil. Effektiv strategiya, eyni zamanda, ictimai maarifləndirmənin gücləndirilməsini, təzə balıq, ət, meyvə və tərəvəz məhsullarının əlçatanlığının və münasib qiymətlərlə təminatının yaxşılaşdırılmasını, qablaşdırmalar üzərində aydın və anlaşılan qida məlumatlarının təqdim edilməsini, uyğun porsiya ölçülərinin təşviqini, eləcə də istehsalçıların məhsulların tərkibində şəkərin miqdarını azaltmağa həvəsləndirilməsini əhatə etməlidir.
İstehlakçılar və dövlət büdcəsi də bu dəyişikliklərin təsirini hiss edəcək
Hər litrə 0,10 AZN aksiz vergisinin tətbiqi istehsalçılar və idxalçılar üçün əlavə xərclər yaradacaq. Bu xərclərin hansı hissəsinin istehsalçılar tərəfindən qarşılanacağı, hansı hissəsinin isə istehlakçılara ötürüləcəyi bazar şəraitindən asılı olacaq. Bununla belə, pərakəndə satış qiymətlərində müəyyən artımın qarşısını almaq çətin olacaq.
Vergi təsirinin qiymətləndirilməsi üzrə araşdırmanın ilkin nəticələrinə əsasən, belə bir verginin tətbiqi verginin olmadığı ssenari ilə müqayisədə qazlı içkilərin istehsalının təxminən 7,5% azalmasına səbəb ola bilər. İqtisadiyyat üzrə xalis məşğulluğun 144 işçi-ili həcmində azalacağı, iş yerlərinin itirilməsinin isə əsasən içki sektorunda cəmləşəcəyi ehtimal olunur.
Sektor nümayəndələri təxirəsalma və strukturlaşdırılmış məsləhətləşmələrə çağırır
Qazlı sərinləşdirici içkilərin ən böyük istehsalçıları da təklif olunan məlumatlandırma və hazırlıq müddətinin çox qısa olmasından narahatdırlar. Xüsusilə iri həcmli fəaliyyət göstərən müəssisələrə yeni vergi öhdəliklərinə uyğunlaşmaq, istehsal və qiymət planlarını yenidən nəzərdən keçirmək, eləcə də daha geniş iqtisadi nəticələri qiymətləndirmək üçün vaxt lazımdır. Vergi təsirinin qiymətləndirilməsi üzrə araşdırmanın yekun nəticələri hazır olduqdan sonra Dövlət Vergi Xidməti və müvafiq nazirliklərlə paylaşılacaq.
Dövlət və özəl sektor arasında səmərəli məsləhətləşmələr əsasında qarşılıqlı razılaşdırılmış diferensial vergi çərçivəsinin hazırlanması da vaxt tələb edir. Buna görə də istehsalçılar verginin tətbiqinin təxirə salınmasını, müvafiq dövlət qurumlarının və sənaye nümayəndələrinin iştirakı ilə birgə işçi qrupunun yaradılmasını təklif edirlər. Bu, Azərbaycana mövcud sübutları araşdırmaq, istehlakçılara və biznes subyektlərinə təsirləri qiymətləndirmək, eləcə də yalnız bir içki kateqoriyasına tələsik vahid vergi tətbiq etmək əvəzinə daha ədalətli və effektiv siyasət formalaşdırmaq imkanı verəcək.

Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

- 5 gün sonra
- 4 saat əvvəl
-
4 saat əvvəl
Tesla Texasda 3 milyard 100 milyon dollarlıq polisilikon zavodu qurmağı planlaşdırır
- 5 saat əvvəl
-
5 saat əvvəl
Energetika Nazirliyi və “ROX Group” Azərbaycanda iki enerji layihəsi üzrə müqavilə imzalayıblar
- 5 saat əvvəl
-
5 saat əvvəl
“GTA 6” satış rekordu qırdı – 3 milyard 790 milyon dollar gəlir
- 6 saat əvvəl
- 6 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
Tesla Texasda 3 milyard 100 milyon dollarlıq polisilikon zavodu qurmağı planlaşdırır

Energetika Nazirliyi və “ROX Group” Azərbaycanda iki enerji layihəsi üzrə müqavilə imzalayıblar
Neft-qazdan külək və Günəş enerjisinədək – Azərbaycan və Vyetnam prezidentləri enerji əməkdaşlığını müzakirə ediblər
Ən çox oxunanlar
“GTA 6” satış rekordu qırdı – 3 milyard 790 milyon dollar gəlir
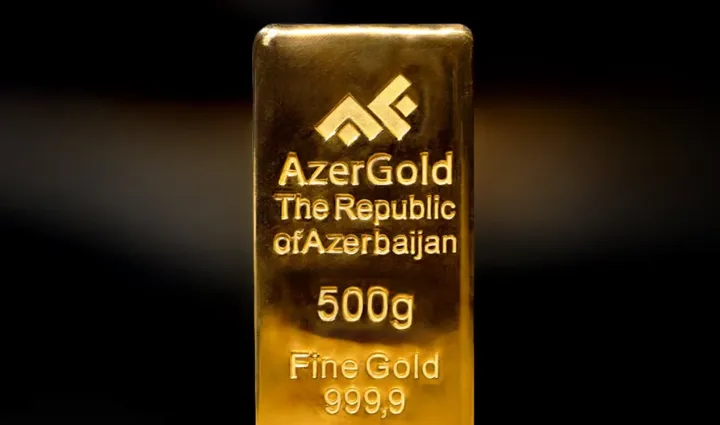
“AzerGold” da qiymətlərə endirim etdi - qızıl külçələr 10,49 faizədək, gümüş külçələr 44,17 faizədək ucuzlaşıb

Azərbaycan neftinin son qiyməti
Çipsi və qazlı içkilər üçün aksiz təklif olunur - İstehsalçılar verginin təxirə salınmasını istəyirlər
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
Bakıda 40-dan çox startap 50 min dollar uğrunda yarışacaq
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 5 gün sonra
- 4 saat əvvəl
-
4 saat əvvəl
Tesla Texasda 3 milyard 100 milyon dollarlıq polisilikon zavodu qurmağı planlaşdırır
- 5 saat əvvəl
-
5 saat əvvəl
Energetika Nazirliyi və “ROX Group” Azərbaycanda iki enerji layihəsi üzrə müqavilə imzalayıblar
- 5 saat əvvəl
-
5 saat əvvəl
“GTA 6” satış rekordu qırdı – 3 milyard 790 milyon dollar gəlir
- 6 saat əvvəl
- 6 saat əvvəl