Bank risk götürmədən böyüyə bilməz - MÜSAHİBƏ
İlkin Cabbarov: Yaxın gələcəkdə Banklarda rəqabət üstünlüyünü yalnız daha çox məlumat toplayan deyil, həmin məlumatı daha keyfiyyətli qərara çevirə bilən təşkilatlar əldə edəcək. Bununla yanaşı, süni intellektin özü də yeni risk mənbəyidir. Modelin səhv qərarı, məlumatlardakı qərəzlilik və avtomatlaşdırılmış qərarların izah edilə bilməməsi ciddi idarəetmə məsələləridir.
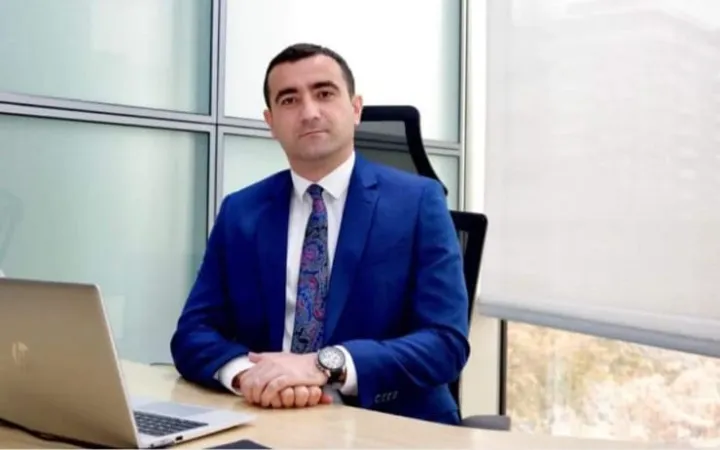
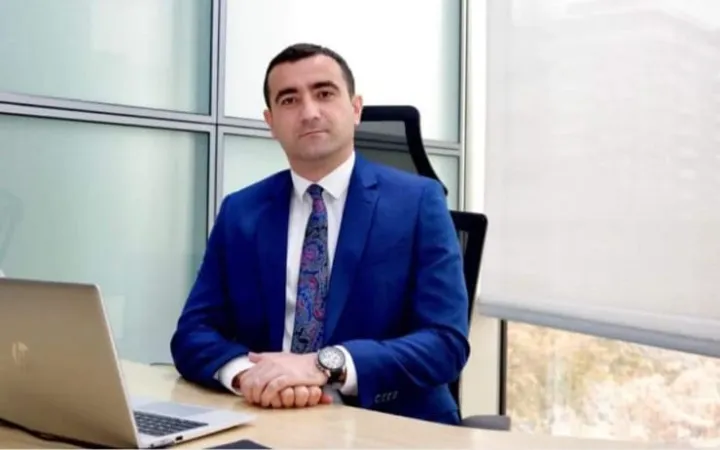
Bankın Risk departamenti dedikdə çoxları kredit müraciətlərinə "yox" deyən bölməni təsəvvür edir. Unibank KB ASC-nin Risklərin idarə edilməsi departamentinin direktoru İlkin Cabbarov isə bu yanaşma ilə razı deyil. Onun fikrincə, riskin vəzifəsi biznesin qarşısını kəsmək deyil, qərarların daha düzgün və dayanıqlı olmasına kömək etməkdir.
Müsahibədə bankda niyə heç bir mühüm qərarın riskin rəyi olmadan qəbul edilmədiyindən, böyümə ilə ehtiyatlılıq arasındakı balansdan, rəqəmsallaşmanın və süni intellektin yaratdığı yeni risklərdən, həmçinin müştərinin bu fəaliyyəti gündəlik həyatında necə hiss etdiyindən danışdıq.
- İlkin müəllim, Risklərin idarə edilməsi Departamentinin bankın gündəlik fəaliyyətində əsas rolu nədən ibarətdir?
Risklərin idarə edilməsi departamentinin əsas rolu Bankın dayanıqlı və keyfiyyətli inkişafını təmin etməkdir. Biz yalnız riskləri müəyyən etmirik, həm də biznes strategiyasının risk iştahası, kapital və gəlirliliklə uyğunluğunu qiymətləndiririk. Hər bir mühüm qərarda qəbul edilən riskin ölçüsünü və onun potensial maliyyə təsirini bilməliyik. Məsələn: kredit portfelinin artımını yalnız həcm baxımından deyil, onun gələcək keyfiyyəti, gözlənilən kredit zərəri (cost of risk) və kapital istehlakı baxımından da qiymətləndiririk. Risk biznes qərarlarına mümkün qədər erkən mərhələdə qoşulmalıdır. Risk biznesə mane olan deyil, onun daha düzgün və dayanıqlı qərarlar qəbul etməsinə kömək edən strateji tərəfdaşdır.
Bizim fəaliyyətimiz yalnız risklərin müəyyən edilməsi və nəzarətdə saxlanılması ilə məhdudlaşmır. Eyni zamanda, Bankın strateji və gündəlik biznes qərarlarının risk baxımından qiymətləndirilməsini, risklərin qabaqcadan müəyyən edilməsini və onların idarə olunması üçün müvafiq mexanizmlərin formalaşdırılmasını təmin edirik. Əsas məqsədimiz Bankın biznes inkişafını, maliyyə dayanıqlılığını və kapitalın qorunmasını vahid risk idarəetmə yanaşması çərçivəsində balanslaşdırmaqdır.
- Bankda risk anlayışı hansı sahələri əhatə edir?
Bank riskləri kredit, likvidlik və əməliyyat riskləri ilə məhdudlaşmır. Müasir bankçılıqda kibertəhlükəsizlik, fraud, model, konsentrasiya, üçüncü tərəf, reputasiya və strateji risklər də böyük əhəmiyyət daşıyır. Mən riskləri ayrı-ayrılıqda deyil, onların qarşılıqlı təsiri çərçivəsində qiymətləndirməyi vacib hesab edirəm. Məsələn: kredit portfelinin sürətli artımı yalnız kredit riskini deyil, kapitala, likvidliyə və əməliyyat sistemlərinə də təsir edir. Buna görə Risk funksiyası Bankın ümumi risk profilini və risklərin məcmu təsirini görə bilməlidir.
- Bankda elə bir mühüm qərar ola bilərmi ki, Risk Departamenti həmin prosesdə ümumiyyətlə iştirak etməsin?
Bankın risk profilinə, kapitalına, likvidliyinə və ya əməliyyat dayanıqlığına əhəmiyyətli təsir edən qərarlarda Risk-in iştirakı mütləqdir. Bu, yalnız kredit qərarlarına deyil, yeni məhsullara, yeni bazarlara, iri investisiyalara, maliyyələşmə strategiyasına, texnoloji dəyişikliklərə və kritik vendorlarla əməkdaşlığa da aiddir. Amma bu, Risk-in bütün qərarları verməsi demək deyil. Biznes qərarın və nəticələrinin sahibidir, Risk isə müstəqil qiymətləndirmə və "challenge" funksiyasını həyata keçirir. Əsas məsələ qərar qəbul edilməzdən əvvəl risklərin və mümkün nəticələrin aydın olmasıdır. Mənim prinsipim belədir: Bankın risk profilinə təsir edən mühüm qərarlarda Riskin rəyi və nəticəsi mütləq əvvəlcədən nəzərə alınmalıdır.
- Biznesin böyüməsi ilə risklərin azaldılması arasında balansı necə qorumaq olar?
Əsas fokus mütləq şəkildə riskləri minimuma endirmək deyil, qəbul etdiyimiz riskə uyğun gəlir əldə etmək olmalıdır. Bank risk götürmədən böyüyə bilməz, lakin bu riskin qiyməti və kapitala təsiri düzgün hesablanmalıdır. Məsələn, mikro kredit portfelində gecikmələr artırsa, dərhal həmin biznesi dayandırmaq əvəzinə problemin hansı müştəri seqmentində, regionda və ya satış kanalında yarandığını araşdırmaq lazımdır. Daha sonra anderraytinq meyarları, kredit limitləri və qiymətləndirmə şərtləri yenidən kalibrasiya edilə bilər. Eyni zamanda RAROC və Cost of Risk göstəricilərini izləmək vacibdir. Məqsədimiz riskli böyümə deyil, riskə uyğun gəlirlilik yaradan dayanıqlı böyümədir.
- Risk Departamenti biznesə tez-tez “yox” deyirsə, bu nə deməkdir?
Mən bunu güclü Risk funksiyasının əsas göstəricisi hesab etmirəm. Risk yalnız imtina etməməli, mümkün alternativləri də təqdim etməlidir. Məsələn: kredit məbləğini azaltmaq, müddəti dəyişmək, əlavə təminat tələb etmək və ya maliyyələşdirmə strukturunu yenidən qurmaq mümkündür. Əlbəttə, prudensial/requlyativ tələbləri və bankın dayanıqlığını təhlükəyə atan məsələlərdə prinsipial mövqe birmənalı olaraq qorunmalıdır. Risk-in vəzifəsi biznesin məsuliyyətini öz üzərinə götürmək deyil, qərarın risklərini düzgün göstərməkdir. Risk-in effektivliyi imtinaların sayı ilə deyil, qərarların keyfiyyətinə verdiyi töhfə ilə ölçülür.
- Yeni məhsul və xidmətlərin risk qiymətləndirilməsi necə aparılmalıdır?
Yeni məhsulun qiymətləndirilməsi yalnız satış potensialı və gözlənilən gəlirlilik əsasında aparılmamalıdır. İlk növbədə müştəri seqmenti, biznes modeli, risk profili və məhsulun bankın strategiyasına uyğunluğu qiymətləndirilməlidir. Kredit məhsulunda ödəmə qabiliyyəti və gözlənilən zərərlər, rəqəmsal məhsulda isə fraud, kibertəhlükəsizlik və texnoloji dayanıqlıq xüsusi əhəmiyyət daşıyır. Mən, adətən yeni məhsulların əvvəlcə məhdud həcmdə pilot tətbiqini dəstəkləyirəm. Satışdan sonra isə faktiki nəticələr ilkin proqnozlarla müqayisə edilməli və lazım gəldikdə məhsulun şərtləri dəyişdirilməlidir. Məhsulun riskləri yalnız satışdan əvvəl deyil, bütün həyat dövrü ərzində idarə olunmalıdır.
- Bankın maraqları ilə müştərinin maraqları toqquşarsa, necə davranmaq lazımdır?
Bankın uzunmüddətli maraqları müştərinin hüquqlarının və maraqlarının qorunması ilə ziddiyyət təşkil etməməlidir. Qısamüddətli gəlir əldə etmək naminə müştəriyə uyğun olmayan məhsul təqdim etmək və ya riskləri kifayət qədər açıqlamamaq sonradan hüquqi, tənzimləyici və reputasiya riskləri yarada bilər. Bu baxımdan biznes davranış riski (conduct risk) və müştəri davranışlarının qorunması bankın risk idarəetmə sisteminin mühüm hissəsi olmalıdır. Məsələn: məhsulun şərtləri müştəriyə aydın izah edilməli, komissiyalar və ödəniş öhdəlikləri şəffaf göstərilməli, satış hədəfləri isə yanlış davranışı təşviq etməməlidir. Müştəri şikayətləri yalnız xidmət keyfiyyəti göstəricisi kimi deyil, mümkün sistemli risklərin erkən siqnalı kimi təhlil edilməlidir. Müştəri etimadı bankın uzunmüddətli dayanıqlılığının əsas aktivlərindən biridir. Müştəri Risk Departamentinin fəaliyyətini birbaşa görməsə də, onun nəticələrini gündəlik təcrübəsində hiss edir. Bu, qərarların ədalətli və ardıcıl qəbulunda, əməliyyatların təhlükəsizliyində, şəxsi məlumatların qorunmasında və xidmətlərin fasiləsizliyində özünü göstərir.
- Riskləri əvvəlcədən necə müəyyən etmək və proqnozlaşdırmaq olar?
Risklərin idarə edilməsində əsas üstünlük hadisə baş verdikdən sonra reaksiya vermək deyil, onun baş vermə ehtimalını, mümkün təsirini və riskin realizasiya sürətini (velocity) əvvəlcədən müəyyən etməkdir. Bunun üçün erkən xəbərdarlıq indikatorları, trend təhlili, stress-testlər, ssenari təhlilləri və müxtəlif məlumat mənbələrinin inteqrasiyası vacibdir. Bu yanaşma yalnız kredit risklərinə/portfelinə münasibətdə deyil, likvidlik, əməliyyat, fraud, kibertəhlükəsizlik və vendor risklərinə də tətbiq olunmalıdır. Məsələn: sistemdə kiçik texniki nasazlıqların tezliyinin artması, kritik vendor üzrə SLA pozuntuları və ya şübhəli əməliyyatların sayındakı dəyişikliklər daha böyük insidentin ilkin siqnalı ola bilər. Əsas məsələ indikatorların sadəcə hesabatda göstərilməsi deyil, onların konkret eskalasiya hədləri, məsul şəxslər və fəaliyyət planları ilə əlaqələndirilməsidir. Beləliklə, Risk funksiyası retrospektiv hesabat verən deyil, gələcək riskləri qabaqcadan göstərən idarəetmə tərəfdaşına çevrilir.
Təbii ki, bütün riskləri əvvəlcədən müəyyən etmək real deyil. Bazar şokları, geosiyasi hadisələr, texnoloji dəyişikliklər və yeni fırıldaqçılıq üsulları gözlənilməz formada ortaya çıxa bilər. Buna görə güclü risk idarəetməsi bütün hadisələri proqnozlaşdırmaqdan daha çox, bankın müxtəlif ssenarilərə nə dərəcədə hazır olduğunu təmin etməlidir. Stress-testlər və reverse stress-testlər Bankın hansı şəraitdə kapital və ya likvidlik təzyiqi ilə üzləşəcəyini anlamağa kömək edir. Bundan əlavə, kapital və likvidlik buferləri, fövqəladə maliyyələşmə planı, biznesin davamlılığı və böhran idarəetmə mexanizmləri real hadisələr zamanı bankın dayanıqlığını artırır. Əsas məqsəd risklərin heç vaxt baş verməyəcəyinə zəmanət vermək deyil, baş verdikdə Bankın fəaliyyətini davam etdirə bilməsini təmin etməkdir.
- Rəqəmsallaşma Bankın risk profilini necə dəyişir?
Rəqəmsallaşma Bank üçün həm böyük biznes imkanları, həm də yeni risklər yaradır. Rəqəmsal kanallar əməliyyatların sürətini və əlçatanlığını artırsa da, kibertəhlükəsizlik, məlumatların qorunması, sistemlərin fasiləsizliyi, üçüncü tərəf asılılığı və rəqəmsal fırıldaqçılıq risklərini də artırır. Məsələn: mobil bankçılıqda account takeover, sosial mühəndislik və saxta əməliyyatlar üzrə risklər real vaxt rejimində monitorinq edilməlidir. Kritik sistemlər üçün RTO və RPO göstəriciləri, ehtiyat infrastrukturu, disaster recovery və business continuity planları müəyyən edilməlidir. Eyni zamanda, rəqəmsal məhsulların inkişafı ilə Risk nəzarətləri paralel qurulmalı, informasiya təhlükəsizliyi son mərhələdə əlavə edilən funksiya olmamalıdır. Mənim yanaşmam budur ki, rəqəmsal transformasiya yalnız texnoloji layihə deyil, eyni zamanda risk və əməliyyat dayanıqlılığı layihəsidir.
- Süni intellekt və avtomatlaşdırılmış modellər Risk İdarəetmənin rolunu necə dəyişəcək?
Süni intellekt və avtomatlaşdırılmış modellər risklərin daha sürətli aşkarlanmasına, böyük həcmli məlumatların təhlilinə və qərarların keyfiyyətinin artırılmasına imkan verir. Onlar fraud monitorinqində, anomaliyaların aşkarlanmasında və kredit risklərinin qiymətləndirilməsində effektiv tətbiq oluna bilər. Məsələn: kredit riskində müştərinin gəliri və kredit tarixçəsi ilə yanaşı, davranış göstəricilərini və ödəniş dinamikasını təhlil edərək onun ödəmə qabiliyyətinin zəifləməsini əvvəlcədən müəyyən etmək mümkündür. Bu, kredit qərarlarının dəqiqliyini artırır və problemli kreditlərin erkən aşkarlanmasına kömək edir. Fraud sahəsində isə qeyri-adi əməliyyatların real vaxt rejimində müəyyən edilməsi maliyyə itkilərinin qarşısını ala bilər. Yaxın gələcəkdə Banklarda rəqabət üstünlüyünü yalnız daha çox məlumat toplayan deyil, həmin məlumatı daha keyfiyyətli qərara çevirə bilən təşkilatlar əldə edəcək.Bununla yanaşı, süni intellektin özü də yeni risk mənbəyidir. Modelin səhv qərarı, məlumatlardakı qərəzlilik və avtomatlaşdırılmış qərarların izah edilə bilməməsi ciddi idarəetmə məsələləridir. Ona görə də gələcəyin Risk funksiyası yalnız texnologiyadan istifadə edən deyil, onun yaratdığı riskləri də idarə edən funksiya olmalıdır.
- Bankda güclü risk mədəniyyətini necə formalaşdırmaq olar?
Güclü risk mədəniyyəti yalnız Risk Departamentinin deyil, bütün Bankın məsuliyyəti və idarəetmə fəlsəfəsi olmalıdır. Bu, rəhbərliyin nümunəvi davranışında, qərarlarda risk və gəlirlilik balansının qorunmasında, həmçinin hər bir əməkdaşın öz fəaliyyətinin risk nəticələrinə görə məsuliyyət daşımasında özünü göstərməlidir. Risk mədəniyyəti siyasət və prosedurlarla yanaşı, KPI-lar, motivasiya sistemi və insidentlərin vaxtında eskalasiya edilməsi ilə formalaşır.
Mənim üçün güclü risk mədəniyyətinin əsas göstəricisi odur ki, əməkdaşlar qərar qəbul edərkən Risk Departamentinin müdaxiləsini gözləmədən, özləri həmin qərarın mümkün risklərini qiymətləndirsinlər. Məqsədimiz hər qərara nəzarət edən Risk Departamenti deyil, riskləri düzgün qiymətləndirərək qərar qəbul edən təşkilat formalaşdırmaqdır.
- Müsahibəyə görə, təşəkkür edirik.

Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-

-
1 d. əvvəl
ABB Invest ilə “Prior Leasing” istiqrazlarından illik 15% gəlir fürsəti ®
- 5 d. əvvəl
-
8 d. əvvəl
Dünya bazarında qızıl ucuzlaşmaqda davam edir - Qiyməti son 14 ayın ən aşağı səviyyəsinə geriləyib
-
14 d. əvvəl
Aparıcı bank qızılın qiymətinin 3600 dollara düşəcəyini gözləyir
-
17 d. əvvəl
Baş direktor böhranı yaşayan Nvidia-nın gəliri 103 faiz artıb
- 27 d. əvvəl
-
30 d. əvvəl
Təkrar bazarda ticarət edilən qiymətli kağızların təxminən 70%-i ABB səhmləridir
-
39 d. əvvəl
Azərbaycan və Gürcüstan elektrik enerjisi mübadiləsini və yaşıl enerji dəhlizlərini müzakirə ediblər
-
45 d. əvvəl
PAŞA Həyatın tərəfdaşlığı ilə “İRS” silsiləsi yeni nəşrlərlə zənginləşib
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
Dünya bazarında qızıl ucuzlaşmaqda davam edir - Qiyməti son 14 ayın ən aşağı səviyyəsinə geriləyib
Bank risk götürmədən böyüyə bilməz - MÜSAHİBƏ

Ən çox oxunanlar
Azərbaycan və Gürcüstan elektrik enerjisi mübadiləsini və yaşıl enerji dəhlizlərini müzakirə ediblər

Azərbaycanda pensiyaçıların sayı azalıb
Ramiz Mehdiyev cəzasından narazıdır - Şikayət verdi


Azərbaycan neftinin son qiyməti
Azərbaycanın özəl nəqliyyat şirkəti Sumqayıtda yığılan 150 “BYD” elektrik avtobusu satın alır
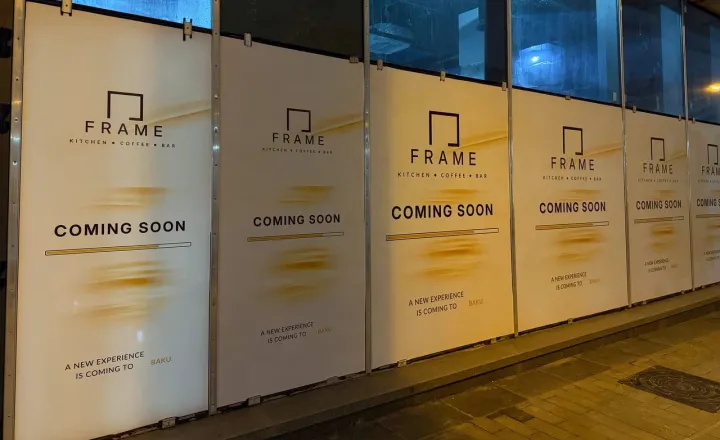
Ağ Şəhərdə restoran, kafe və barı birləşdirən yeni məkan açılacaq

SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
-
1 d. əvvəl
ABB Invest ilə “Prior Leasing” istiqrazlarından illik 15% gəlir fürsəti ®
- 5 d. əvvəl
-
8 d. əvvəl
Dünya bazarında qızıl ucuzlaşmaqda davam edir - Qiyməti son 14 ayın ən aşağı səviyyəsinə geriləyib
-
14 d. əvvəl
Aparıcı bank qızılın qiymətinin 3600 dollara düşəcəyini gözləyir
-
17 d. əvvəl
Baş direktor böhranı yaşayan Nvidia-nın gəliri 103 faiz artıb
- 27 d. əvvəl
-
30 d. əvvəl
Təkrar bazarda ticarət edilən qiymətli kağızların təxminən 70%-i ABB səhmləridir
-
39 d. əvvəl
Azərbaycan və Gürcüstan elektrik enerjisi mübadiləsini və yaşıl enerji dəhlizlərini müzakirə ediblər
-
45 d. əvvəl
PAŞA Həyatın tərəfdaşlığı ilə “İRS” silsiləsi yeni nəşrlərlə zənginləşib