Kommersiya təşkilatlarının və publik hüquqi şəxslərin nəzərinə!

“Auditor xidməti haqqında” Azərbaycan Respublikası qanununun 2-ci maddəsinə uyğun olaraq audit yoxlaması məcburi və ya könüllü (təsərrüfat subyektinin öz təşəbbüsü ilə) ola bilər. Qanuna görə öz maliyyə hesabatlarını dərc etdirməli olan təsərrüfat subyektləri üçün, habelə qanunla bilavasitə nəzərdə tutulmuş hallarda həyata keçirilməli olan audit məcburi, digər hallarda isə könüllüdür.
Azərbaycan Respublikası Maliyyə Nazirliyinin yaydığı məlumata görə, Azərbaycan Respublikasının Mülki Məcəlləsinin 91.4-cü maddəsinə uyğun olaraq məhdud məsuliyyətli cəmiyyət illik maliyyə hesabatının düzgünlüyünü yoxlatmaq üçün hər il müstəqil auditor cəlb etməlidir (kənar audit).
Mülki Məcəllənin 107.6-cı maddəsinə uyğun olaraq səhmdar cəmiyyəti illik maliyyə hesabatının yoxlanılması üçün müstəqil auditoru cəlb etməyə borcludur.
“Mühasibat uçotu haqqında” Azərbaycan Respublikası Qanununun 12.3-cü maddəsinə uyğun olaraq ictimai əhəmiyyətli qurumlardan, birləşdirilmiş (konsolidə edilmiş) maliyyə hesabatlarını hazırlayan kommersiya təşkilatlarından, habelə dövlət zəmanəti ilə kredit alan və ya dövlət borcunun xərclənməsi ilə bağlı layihələrdə iştirak edən, həmçinin büdcədən subsidiya, subvensiya, qrant və ya müəyyən səlahiyyətlərin yerinə yetirilməsi ilə bağlı büdcə vəsaiti ayrılan kommersiya təşkilatlarından illik maliyyə hesabatlarının və birləşdirilmiş (konsolidə edilmiş) maliyyə hesabatlarının auditor rəyi ilə birlikdə təşkilatın internet səhifəsi olduqda, həmin təşkilatın internet səhifəsində və mətbu orqanda dərc etdirməsi tələb olunur.
Eyni zamanda “Mühasibat uçotu haqqında” Qanunun 12-1.9-cu maddəsinə uyğun olaraq müvafiq icra hakimiyyəti orqanı tərəfindən yaradılan, birləşdirilmiş (konsolidə edilmiş) maliyyə hesabatlarını tərtib edən, habelə nizamnamələrində maliyyə hesabatlarının dərc edilməsi nəzərdə tutulan publik hüquqi şəxslər illik maliyyə hesabatlarını və birləşdirilmiş (konsolidə edilmiş) maliyyə hesabatlarını auditor rəyi ilə birlikdə özlərinin rəsmi internet səhifələrində və ya mətbu orqanda dərc edirlər.
Azərbaycan Respublikasının İnzibati Xətalar Məcəlləsinin 464-cü maddəsinə əsasən “Auditor xidməti haqqında” Azərbaycan Respublikasının Qanunu ilə nəzərdə tutulmuş hallarda həyata keçirilməli olan məcburi auditdən yayınmağa görə vəzifəli şəxslər üç yüz manatdan altı yüz manatadək məbləğdə, hüquqi şəxslər min beş yüz manatdan iki min beş yüz manatadək məbləğdə cərimə edilir.
Müştərilərin xəbərləri

SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
1 həftə sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-

-
4 d. əvvəl
İcbari tibbi sığortada müştərək maliyyələşmənin tətbiqi daha 3 il təxirə salınır
-
7 d. əvvəl
Əməkhaqqının nağd ödənilməsi aradan qaldırılır – Yeni sistem hazırlanır
- 9 d. əvvəl
-
11 d. əvvəl
Məqsədli büdcə fondları ləğv olunur, daxilolmalar dövlət büdcəsinin gəlirlərinə aid ediləcək
-
13 d. əvvəl
Diplomatik nümayəndəliklər üçün vergiylə əlaqədar yeni mexanizm təklif edilir
-
17 d. əvvəl
Sadələşdirilmiş vergidən könüllü imtina mümkün olacaq - Vergi ödəyicilərinə yeni hüquq verilir
-
23 d. əvvəl
Yükdaşıma ilə məşğul olanlara 5 illik vergi güzəşti verilə bilər
-
24 d. əvvəl
Maliyyə sanksiyası 10 iş günü ərzində ödənildikdə 10 faiz güzəşt tətbiq olunacaq
-
25 d. əvvəl
Vergi ödəyiciləri tərəfindən bəyannamələr yalnız elektron qaydada təqdim edilə biləcək
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?

İş elanlarına bax - azvak.az

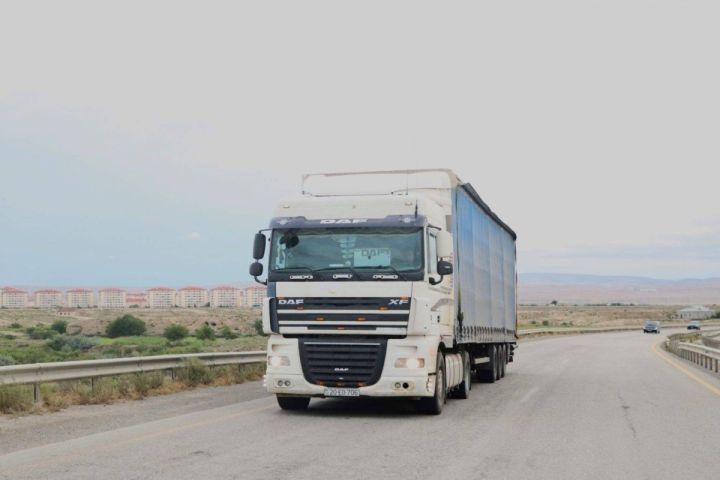
Yükdaşıma ilə məşğul olanlara 5 illik vergi güzəşti verilə bilər
Ən çox oxunanlar

Restoran və kafelər üçün yeni vergi güzəşti gəlir
Avtomobillərin utilizasiyası ilə bağlı yeni qərar – Fond ləğv edilir
Traktorların satışı və ehtiyat hissələrinin idxalı 6 il müddətinə ƏDV-dən azad olunacaq
Xalq Bankdan 50 000 AZN-dək istehlak krediti 0% komissiya ilə ®
Kiçik sahibkarların gəlir və mənfəət vergisinə 25 faizlik güzəşt tətbiq olunacaq – 5 il müddətinə
Bir sıra vergi güzəştlərinin müddəti uzadılır

SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
1 həftə sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
-
4 d. əvvəl
İcbari tibbi sığortada müştərək maliyyələşmənin tətbiqi daha 3 il təxirə salınır
-
7 d. əvvəl
Əməkhaqqının nağd ödənilməsi aradan qaldırılır – Yeni sistem hazırlanır
- 9 d. əvvəl
-
11 d. əvvəl
Məqsədli büdcə fondları ləğv olunur, daxilolmalar dövlət büdcəsinin gəlirlərinə aid ediləcək
-
13 d. əvvəl
Diplomatik nümayəndəliklər üçün vergiylə əlaqədar yeni mexanizm təklif edilir
-
17 d. əvvəl
Sadələşdirilmiş vergidən könüllü imtina mümkün olacaq - Vergi ödəyicilərinə yeni hüquq verilir
-
23 d. əvvəl
Yükdaşıma ilə məşğul olanlara 5 illik vergi güzəşti verilə bilər
-
24 d. əvvəl
Maliyyə sanksiyası 10 iş günü ərzində ödənildikdə 10 faiz güzəşt tətbiq olunacaq
-
25 d. əvvəl
Vergi ödəyiciləri tərəfindən bəyannamələr yalnız elektron qaydada təqdim edilə biləcək